
สำหรับการตรวจสอบวัตถุดิบขาเข้า
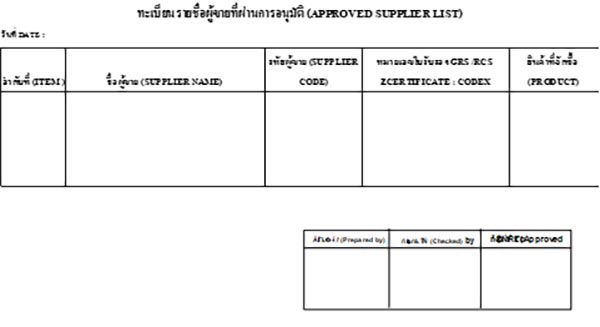
- บริษัทต้องมีการจัดทำทะเบียนรายชื่อผู้ขาย วัตถุดิบที่นำมาเป็นส่วนรีไซเคิล (recycle)
- บริษัทต้องกำหนดการตรวจสอบวัตถุดิบรับเข้า เพื่อทวนสอบความเป็น รีไซเคิล ทางเอกสาร ดังนี้
- ลักษณะปรากฏ
- จำนวน /ปริมาณ
- คุณภาพ
- อัตราส่วนการผสม และเอกสารการบรรยายที่มา ที่ตรงกับวัตถุดิบที่รับเข้า
- เอกสารใบรับรองธุรกรรม (TC) (กรณีมี)
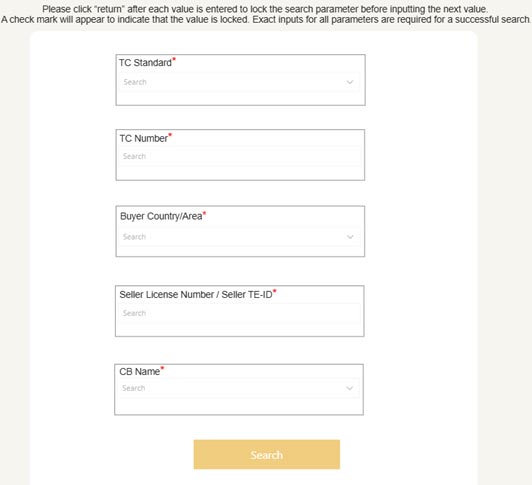
- สำหรับวัตถุดิบที่ผ่านการรับรอง GRS /RCS แล้วนั้น จะต้องมีเอกสารใบรับรองธุรกรรม (TC) ควรมีการตรวจสอบว่า TC นั้น ถูกต้องหรือไม่ โดยสุ่มตรวจหมายเลขที่เอกสารใบรับรองธุรกรรม (TC) ของผู้ขายได้ที่ https://textileexchange.org/authenticate-transaction/
- การดำเนินการหากวัตถุดิบไม่ได้รับรอง มาตรฐาน GRS/RCS
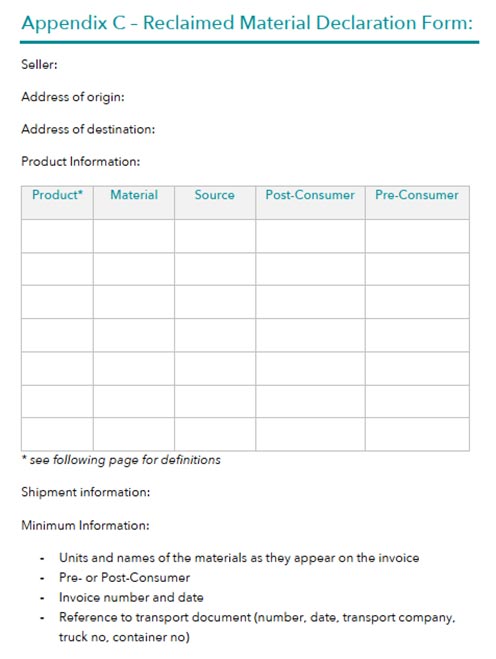
การควบคุมวัตถุดิบเพื่อนำมารีไซเคิลในลักษณะนี้ให้ดำเนินการดังนี้บริษัทต้องสร้างระบบและทำการควบคุมวัตถุดิบเพื่อให้สามารถสอบย้อนกลับได้ถึงแหล่งที่มาของ ส่วนที่ต้นน้ำ นำมาให้กับบริษัท ซึ่งในมาตรฐานกำหนดเอกสารที่ต้องให้มี ต่อไปนี้
- ชื่อและที่อยู่ของซัพพลายเออร์
- ปริมาณ คุณภาพ และรายละเอียดของสินค้า
- การอ้างอิงถึงการอ้างสิทธิ์เกี่ยวกับวัสดุ( Pre-consumer ก่อนการบริโภค หรือ Post consumer หลังบริโภค )
- เอกสารการจัดส่ง
- บันทึกทางการเงินของการซื้อ (อินวอยซ์)
ตามตัวอย่างเอกสารแนบ C
สำหรับการดำเนินการสินค้าสำเร็จรูปขาออก (ถ้าลูกค้าต้องการเอกสารใบรับรองธุรกรรม (TC)
- บริษัทต้องมั่นใจว่าสินค้าสำเร็จรูปที่จะส่งมอบให้ลูกค้านั้น ในขั้นตอนการขนส่งและ กระบวนการขาย ส่วนที่เป็นบรรจุภัณฑ์ ภาชนะ หรือยานพาหนะที่ปิด/ปิดผนึกในลักษณะที่ไม่สามารถทำให้มีการทดแทนและปนเปื้อนของสินค้าได้
ตัวอย่างเช่น
- ใบเตรียมสินค้า
- การล็อค ตู้ หรือ รถขนส่งของมีการป้องกันการลักลอบ หรือเปลี่ยนถ่ายได้
- ระบบการชี้บ่งที่กล่อง / บิลล์ส่งสินค้า
- การจัดส่งสินค้าที่เป็นรีไซเคิล (recycle)ทั้งหมดจะต้องมีการระบุที่ฉลาก ที่เชื่อมโยงอย่างชัดเจนกับใบแจ้งหนี้หรือเอกสารการจัดส่งที่เกี่ยวข้อง หรืออาจจะสามารถแสดงข้อมูลนี้ในเอกสารประกอบอื่น ที่สามารถเชื่อมโยงกับบรรจุภัณฑ์ คอนเทนเนอร์ หรือยานพาหนะขนส่งของวัสดุที่อ้างสิทธิ์อย่างปฏิเสธไม่ได้ เช่น
- รุ่นสินค้า (LOT)
- ใบแจ้งหนี้
- องค์กรต้องยื่นขอใบรับรองการทำธุรกรรม (TC)จากหน่วยรับรองของตนสำหรับผลิตภัณฑ์ทั้งหมดที่องค์กรขายให้กับลูกค้าที่ขอเอกสาร TC
โดยหลักฐานที่ต้องจัดเตรียมดังนี้ (รายละเอียดอาจมีเพิ่มขึ้นกับหน่วยงานที่บริษัทยื่นขอ)
- ใบแจ้งหนี้ ใบสั่งซื้อ บันทึกทางการเงิน รายงานการทดสอบคุณภาพผลิตภัณฑ์ของบุคคลที่สาม (ตรวจวัตถุดิบและตรวจสินค้าสำเร็จรูป) และเอกสารการจัดส่ง (เช่น เอกสารการขนส่งของทางราชการ) ที่แสดงว่าสินค้าขาออกได้ถูกขายให้กับผู้ซื้อสินค้าที่มีชื่อ
- เอกสารที่ระบุ เอกลักษณ์ของวัสดุ (รหัสสินค้า) คุณภาพ และปริมาณที่อ้างสิทธิ์;
- ใบแจ้งหนี้ เอกสารการจัดส่ง (เช่น เอกสารการขนส่งของรัฐบาล) บันทึกทางการเงิน และใบรับรองธุรกรรม (TC) ขาเข้า (วัตถุดิบ) ย้อนกลับไปยังวัตถุดิบที่นำมาผลิตเป็นสินค้ารีไซเคิล
- การคำนวณองค์ประกอบตามรายละเอียดในขั้นตอนการผสมหรือปั่นรวมกัน ในขั้นตอนการผลิต
- การกระทบยอดปริมาณที่สมดุล (Mass balance)ตามรายละเอียดในขั้นการรับวัตถุดิบ การจัดเก็บ การผลิต และสินค้าในคลังสินค้า รวมทั้งของเสีย ที่เกิดขึ้นในกระบวนการผลิต
- เอกสารที่สามารถระบุของผู้รับเหมาช่วงใด ๆ ที่จัดการวัสดุในขณะที่องค์กรเป็นเจ้าของ; และ
- เอกสารเฉพาะมาตรฐานอื่นๆ ตามที่หน่วยงานที่จะออกเอกสาร TC ระบุเพิ่มเติม
เฉพาะผลิตภัณฑ์ที่ออกใบรับรองธุรกรรม(TC)ที่ถูกต้องจากหน่วยรับรองที่รับผิดชอบเท่านั้นที่จะถือว่าได้รับการรับรอง ใบรับรองขอบเขตและใบรับรองธุรกรรมขาออกทั้งหมดสำหรับองค์กรจะออกโดยหน่วยรับรอง (CB) เดียวกัน
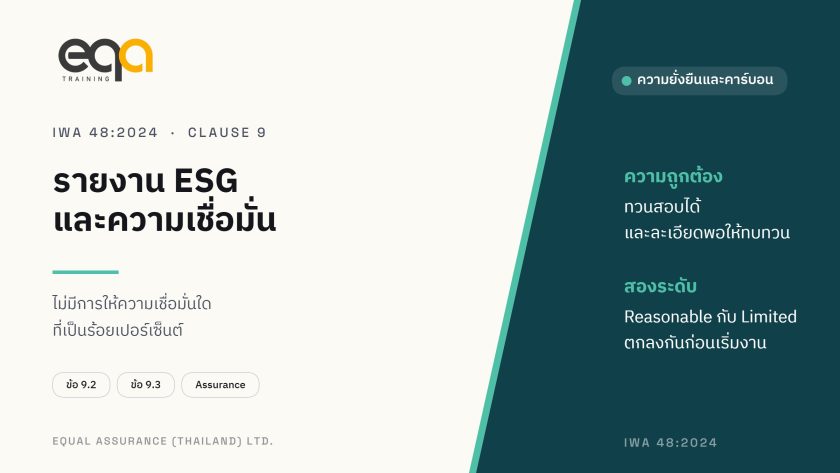 หลักการรายงาน ESG และการให้ความเชื่อมั่น ตาม IWA 48:2024 ข้อ 9
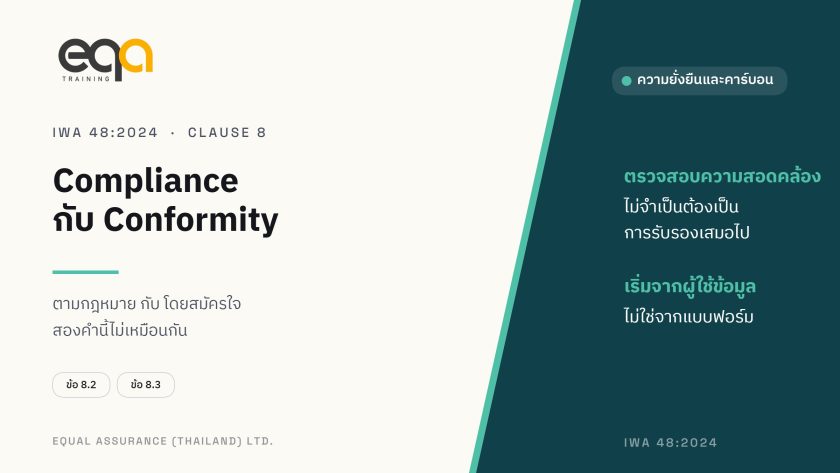 Compliance กับ Conformity ต่างกันอย่างไรใน ESG ตาม IWA 48:2024 ข้อ 8
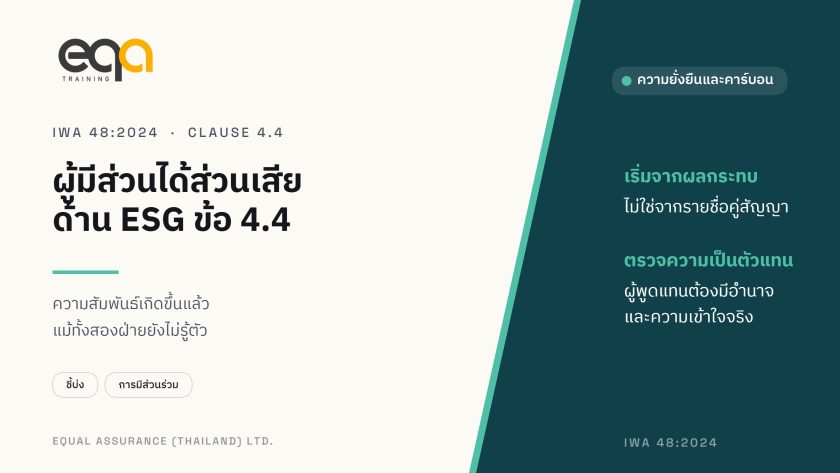 ผู้มีส่วนได้ส่วนเสียด้าน ESG ตาม IWA 48:2024 ข้อ 4.4 ชี้บ่งและรับฟังอย่างไรให้ครบ
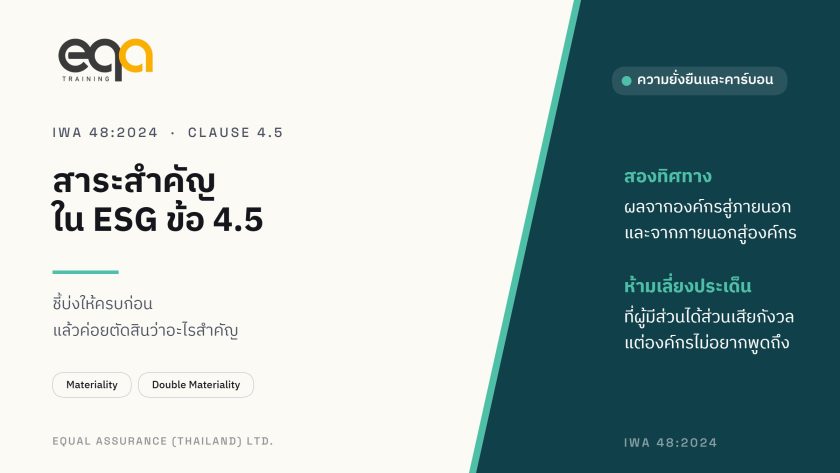 สาระสำคัญ (Materiality) ใน ESG ตาม IWA 48:2024 ข้อ 4.5 ประเมินอย่างไรให้เชื่อถือได้
 IWA 48:2024 คืออะไร กรอบการนำหลักการ ESG ไปปฏิบัติจาก ISO
 ทำความเข้าใจ ESG: มิติสิ่งแวดล้อม สังคม และธรรมาภิบาล เพื่อการเติบโตอย่างยั่งยืน