
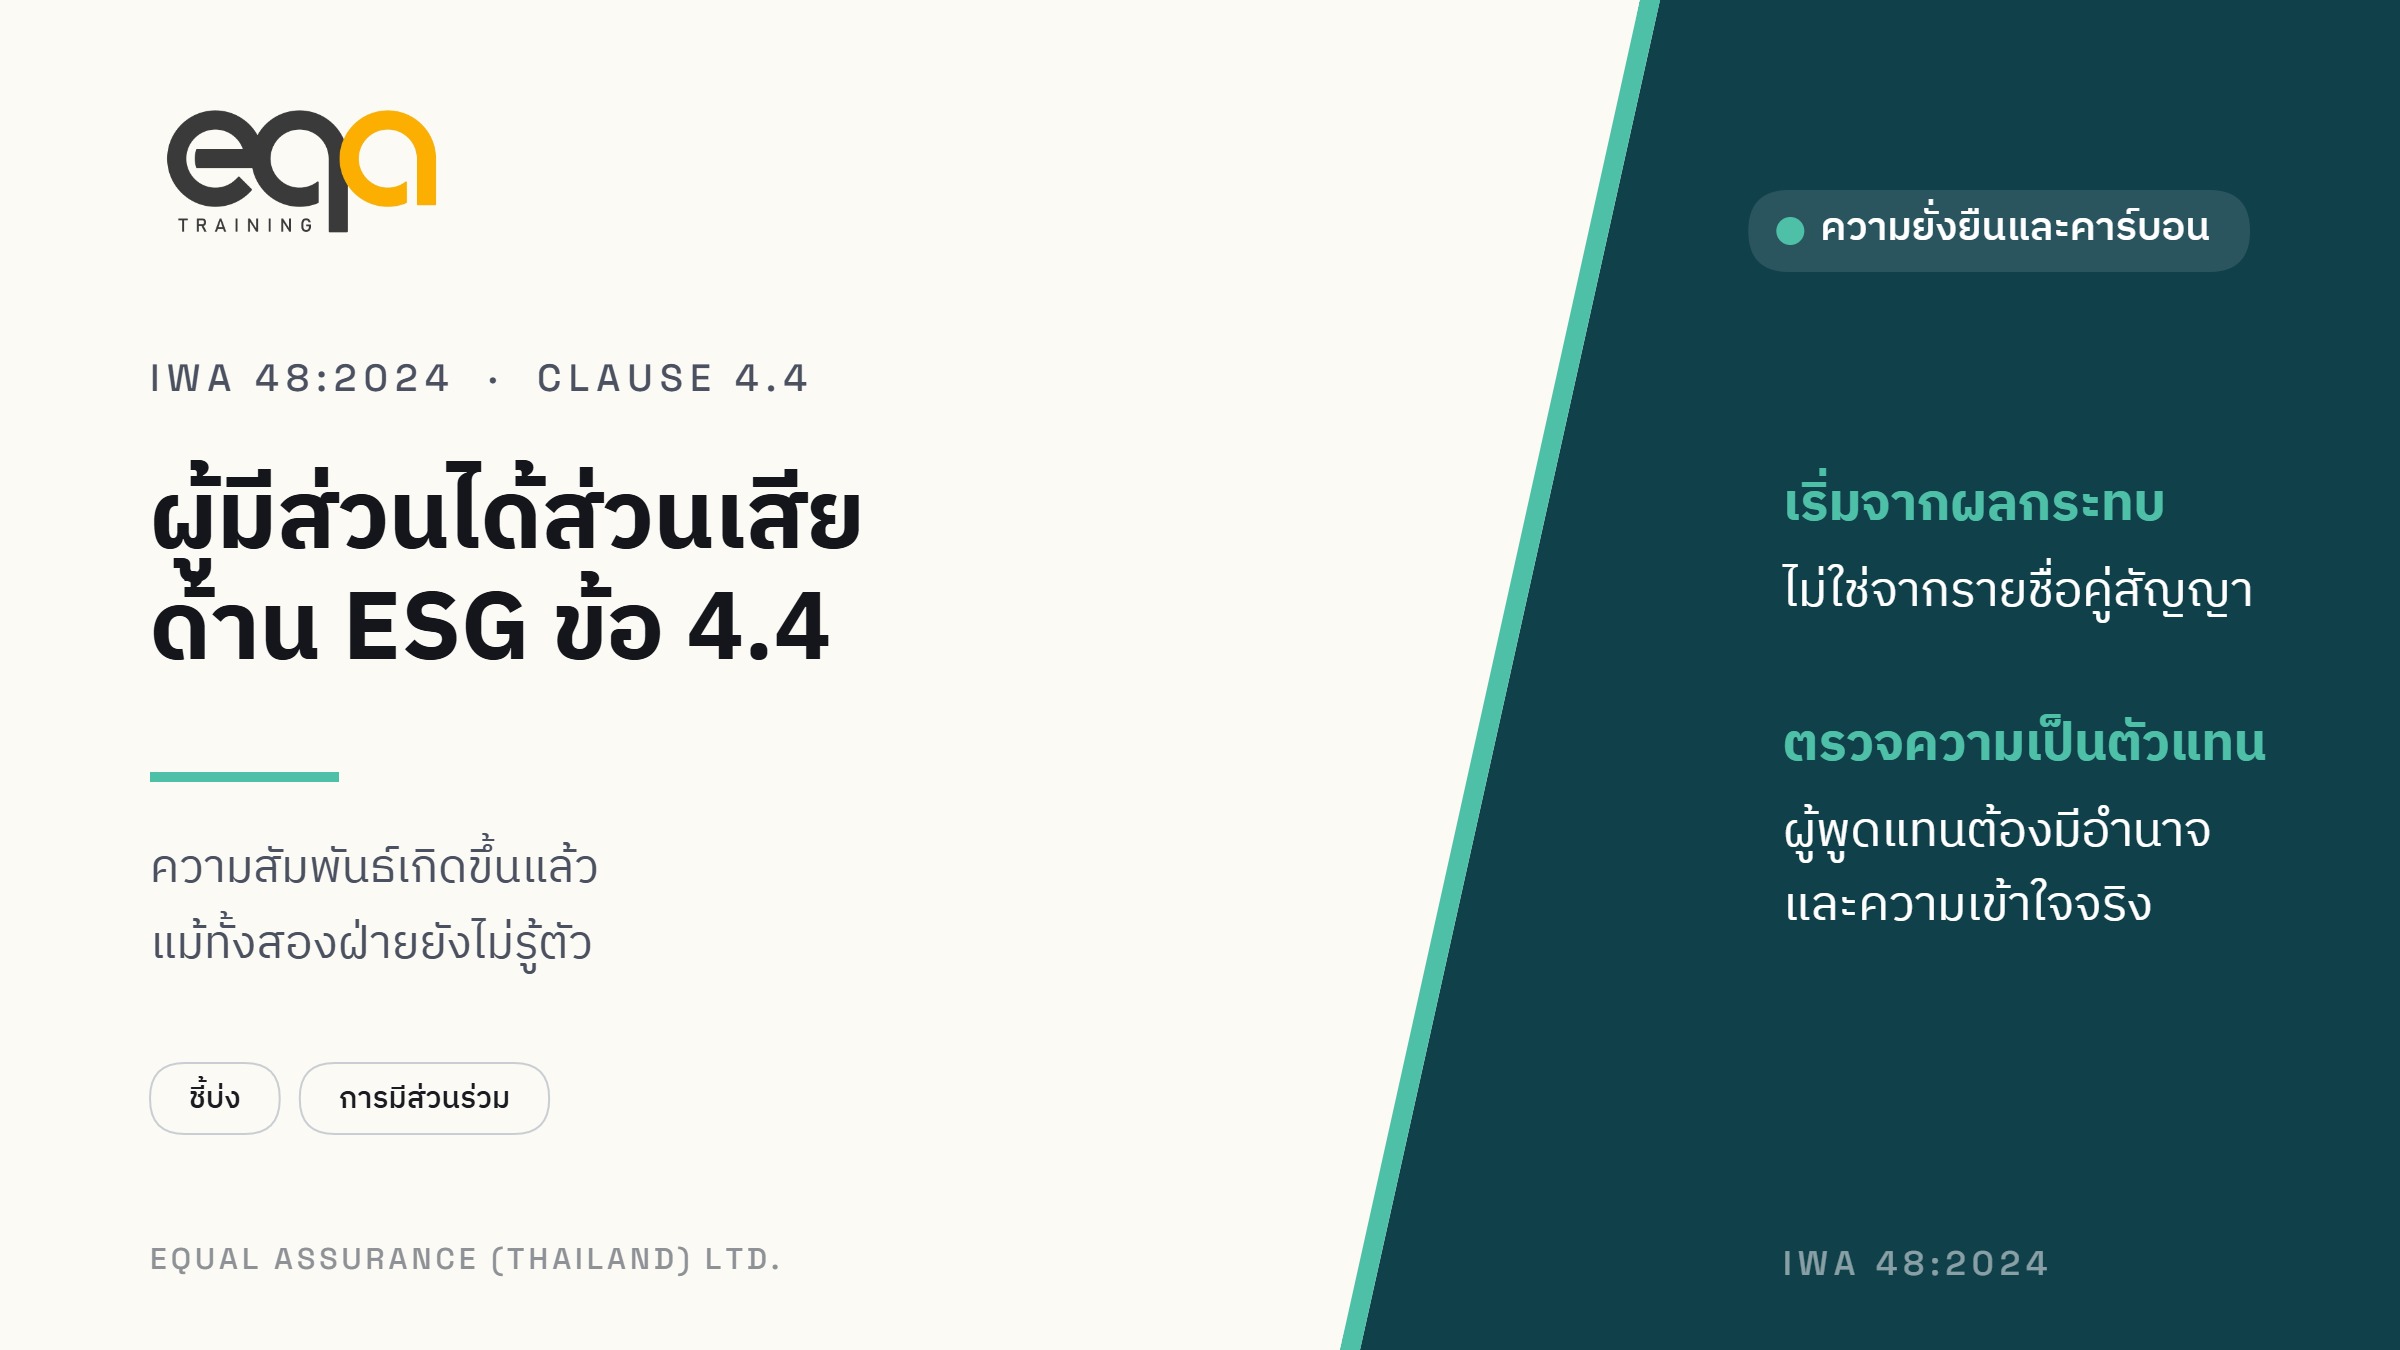
ข้อ 4.4 ของ IWA 48:2024 นิยามผู้มีส่วนได้ส่วนเสียด้าน ESG ว่าคือองค์กรหรือบุคคลที่มีส่วนได้ส่วนเสียกับการตัดสินใจหรือกิจกรรมด้าน ESG ใด ๆ พร้อมประโยคที่สำคัญมากคือ ส่วนได้ส่วนเสียนั้นสร้างความสัมพันธ์ขึ้นแล้ว แม้ทั้งสองฝ่ายจะยังไม่รู้ตัว ประโยคนี้เปลี่ยนวิธีทำงานทันที เพราะแปลว่าองค์กรไม่สามารถอ้างว่าไม่รู้จักกลุ่มใดกลุ่มหนึ่งเพื่อไม่ต้องพิจารณาผลกระทบต่อกลุ่มนั้น
คำถามที่ใช้ค้นหาผู้มีส่วนได้ส่วนเสีย
ข้อ 4.4.2 ให้แนวคำถามที่ควรถามเมื่อชี้บ่งผู้มีส่วนได้ส่วนเสีย สรุปเป็นเจตนาได้ว่าให้ถามถึงคนที่อาจได้รับผลจากการตัดสินใจหรือกิจกรรมขององค์กร รวมถึงคนในห่วงโซ่คุณค่า โดยจำไว้ว่าผลกระทบอาจเป็นทางตรงหรือทางอ้อม เป็นเรื่องที่รับรู้กันหรือเกิดขึ้นจริง และอาจอยู่ในอดีต ปัจจุบัน หรืออนาคต
นอกจากนี้ยังให้ถามว่าใครน่าจะเป็นผู้แสดงความกังวล มีผลประโยชน์ของกลุ่มใดที่ตกหล่นหรือถูกกันออกไปอย่างไม่เหมาะสมหรือไม่ ใครเคยเข้ามาเกี่ยวข้องเมื่อมีเรื่องคล้ายกันในอดีต ใครช่วยจัดการผลกระทบเฉพาะเรื่องได้ ใครมีผลต่อความสามารถขององค์กรในการทำสิ่งที่ถูกต้อง และมีข้อกำหนดตามกฎหมายหรือข้อกำหนดอื่นใดที่เกี่ยวข้อง
ชุดคำถามนี้ต่างจากการทำทะเบียนผู้มีส่วนได้ส่วนเสียแบบที่คุ้นเคยในระบบบริหารทั่วไป ตรงที่บังคับให้มองออกไปนอกคู่ค้าที่มีสัญญาด้วย และมองไปถึงกลุ่มที่ไม่มีอำนาจต่อรองกับองค์กรเลย
เมื่อขยายโรงงาน เกิดข้อร้องเรียนจากเกษตรกรที่ใช้น้ำจากคลองสายเดียวกัน ซึ่งไม่ได้อยู่ในทะเบียนเพราะไม่มีความสัมพันธ์ทางสัญญากับโรงงาน
ตามแนวคิดของข้อ 4.4.1 ความสัมพันธ์นั้นมีอยู่แล้วตั้งแต่ต้นจากการใช้ทรัพยากรร่วมกัน เพียงแต่ยังไม่ถูกชี้บ่ง การชี้บ่งที่เริ่มจากรายชื่อคู่สัญญาจึงมีข้อจำกัดในตัวเอง
การมีส่วนร่วมต้องมีโครงสร้าง ไม่ใช่การรับฟังตามโอกาส
ข้อ 4.4.3 ระบุว่ากระบวนการมีส่วนร่วมควรเป็นกระบวนการที่มีโครงสร้าง ไม่มีอคติ และโปร่งใส คำสามคำนี้ตีความเป็นข้อปฏิบัติได้ว่าต้องมีวิธีที่กำหนดไว้ล่วงหน้าว่าจะรับฟังใคร ด้วยช่องทางใด ความถี่เท่าใด และผลจากการรับฟังจะถูกนำไปใช้อย่างไร
เหตุผลที่เอกสารให้น้ำหนักกับการมีส่วนร่วมคือมันทำให้เห็นมุมที่องค์กรมองข้าม และนำไปสู่ทางออกที่แข็งแรงกว่าเดิม ไม่ใช่แค่การทำตามพิธีกรรม
เมื่อมีผู้แทนพูดแทน
ในหลายกรณีผู้มีส่วนได้ส่วนเสียถูกเป็นตัวแทนโดยสมาคม ผู้นำชุมชน ที่ปรึกษา หรือองค์กรพัฒนาเอกชน เอกสารระบุให้องค์กรพยายามอย่างเต็มที่เท่าที่ทำได้ เพื่อให้มั่นใจว่าผู้ที่มาเป็นตัวแทนมีอำนาจ ความรู้ และความเข้าใจพอที่จะพูดหรือเรียกร้องแทนกลุ่มนั้นจริง
ในทางปฏิบัติ ประเด็นนี้สำคัญกับโรงงานในพื้นที่ที่มีหลายชุมชนซ้อนกัน เพราะการคุยกับผู้แทนเพียงคนเดียวแล้วสรุปว่าได้ฟังชุมชนแล้ว อาจทำให้เสียงบางกลุ่มหายไปทั้งกลุ่ม
| ประเด็น | สิ่งที่ควรทำให้ชัด |
|---|---|
| ขอบเขตการชี้บ่ง | เริ่มจากผลกระทบ ไม่ใช่จากรายชื่อคู่สัญญา |
| ความครบถ้วน | ตรวจว่ามีกลุ่มใดถูกกันออกอย่างไม่เหมาะสมหรือไม่ |
| กระบวนการรับฟัง | กำหนดช่องทาง ความถี่ และผู้รับผิดชอบไว้ล่วงหน้า |
| ความเป็นตัวแทน | ยืนยันว่าผู้พูดแทนมีอำนาจและความเข้าใจจริง |
| การนำไปใช้ | แสดงได้ว่าความเห็นที่ได้รับเปลี่ยนการตัดสินใจอะไรบ้าง |
| ความโปร่งใส | สื่อสารกลับไปยังผู้ที่ให้ความเห็นว่าเรื่องของเขาไปถึงไหน |
ความเชื่อมโยงกับการประเมินสาระสำคัญ
การชี้บ่งผู้มีส่วนได้ส่วนเสียเป็นต้นทางของการประเมินสาระสำคัญ ถ้ากลุ่มใดไม่ถูกชี้บ่ง ความกังวลของกลุ่มนั้นก็ไม่มีทางเข้าสู่การประเมิน และประเด็นนั้นจะไม่ปรากฏในรายงานโดยที่องค์กรไม่รู้ตัวว่ากำลังตกหล่นอะไรไป อ่านต่อเรื่องนี้ได้ที่บทความ สาระสำคัญ (Materiality) ใน ESG ตาม IWA 48:2024 ข้อ 4.5
คำถามที่ควรตอบได้
- องค์กรชี้บ่งผู้มีส่วนได้ส่วนเสียจากอะไร จากผลกระทบหรือจากรายชื่อคู่สัญญา (ที่มา ข้อ 4.4.2)
- มีกลุ่มใดที่ได้รับผลกระทบแต่ไม่มีอำนาจต่อรองกับองค์กร และถูกนำเข้าสู่การพิจารณาหรือไม่ (ที่มา ข้อ 4.4.1)
- กระบวนการรับฟังมีโครงสร้างและโปร่งใสอย่างไร (ที่มา ข้อ 4.4.3)
- เมื่อมีผู้แทนพูดแทนกลุ่ม องค์กรตรวจสอบความเป็นตัวแทนอย่างไร (ที่มา ข้อ 4.4.3)
- ความเห็นที่ได้รับถูกนำไปใช้เปลี่ยนการตัดสินใจใดบ้าง (ที่มา ข้อ 4.4.3)
บทความนี้เรียบเรียงขึ้นด้วยถ้อยคำของผู้เรียบเรียงเพื่ออธิบายและตีความข้อกำหนด ไม่ใช่การแปลหรือทำซ้ำเนื้อหาของมาตรฐาน ตัวอย่างทั้งหมดเป็นกรณีสมมติเพื่อประกอบคำอธิบาย การนำไปใช้จริงให้ยึดตัวมาตรฐานฉบับจริงเป็นหลัก
หลักสูตรฝึกอบรมด้านความยั่งยืนและระบบบริหาร
Equal Assurance (Thailand) Ltd. เป็นหน่วยรับรองระบบและผู้ให้บริการฝึกอบรม เปิดหลักสูตรทั้งแบบ Public และ In-house สอนเป็นภาษาไทยและอังกฤษ
 หลักการรายงาน ESG และการให้ความเชื่อมั่น ตาม IWA 48:2024 ข้อ 9
 Compliance กับ Conformity ต่างกันอย่างไรใน ESG ตาม IWA 48:2024 ข้อ 8
 สาระสำคัญ (Materiality) ใน ESG ตาม IWA 48:2024 ข้อ 4.5 ประเมินอย่างไรให้เชื่อถือได้
 IWA 48:2024 คืออะไร กรอบการนำหลักการ ESG ไปปฏิบัติจาก ISO
 ทำความเข้าใจ ESG: มิติสิ่งแวดล้อม สังคม และธรรมาภิบาล เพื่อการเติบโตอย่างยั่งยืน