
ISO 14001:2026 ในฐานะโครงสร้างเชิงระบบเพื่อยกระดับ ESG ให้สอดคล้องกติกาสากลและข้อกำกับไทย
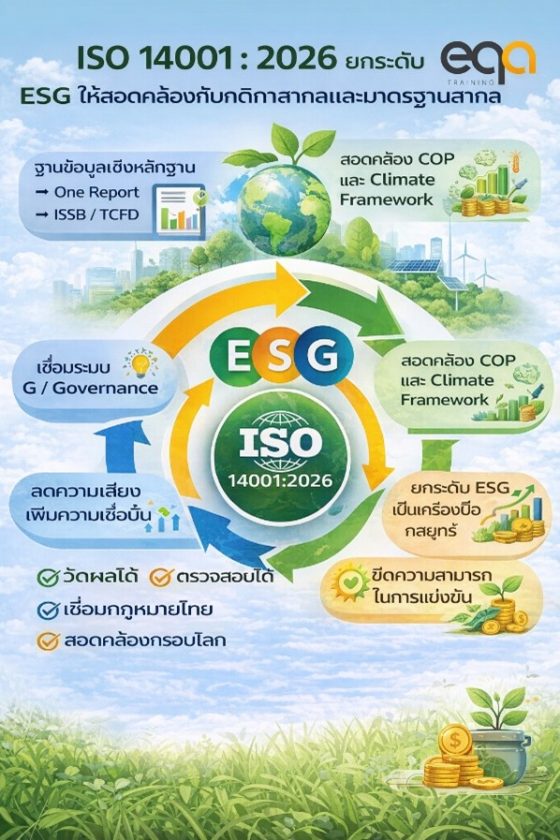
ในช่วงสองทศวรรษที่ผ่านมา แนวคิดด้าน Environmental, Social and Governance (ESG) ได้เปลี่ยนผ่านจากกรอบ CSR เชิงสมัครใจ สู่การเป็น โครงสร้างเชิงสถาบันของเศรษฐกิจโลก ที่มีผลต่อการกำกับดูแลกิจการ ตลาดทุน การกำหนดนโยบาย และการประเมินความเสี่ยงเชิงระบบของภาคธุรกิจ
การเกิดขึ้นของรายงาน Who Cares Wins (2004) และรายงาน Freshfields (2005) ได้วางฐานให้ ESG กลายเป็นประเด็นด้านการเงินและกฎหมาย จากนั้น ESG ได้รับการสถาปนาผ่าน UN PRI (2006) เชื่อมโยงกับ Sustainable Development Goals (2015) และถูกยกระดับต่อเนื่องผ่าน TCFD (2017) รวมถึงกรอบ EU Sustainable Finance ก่อนจะสุกงอมเป็นมาตรฐานการรายงานระดับโลกผ่าน IFRS S1 และ IFRS S2 ของ ISSB (2023)
กล่าวได้ว่า ESG ในปัจจุบันเป็น กติกาการกำกับกิจการและความน่าเชื่อถือทางเศรษฐกิจ มากกว่าจะเป็นเพียงกิจกรรมเพื่อสังคม
ESG ในบริบทกฎหมายและการรายงานของประเทศไทย
ประเทศไทยได้ยกระดับ ESG สู่ข้อกำกับอย่างเป็นทางการ โดยบริษัทจดทะเบียนต้องเปิดเผยข้อมูล ESG ภายใต้รูปแบบ แบบ 56-1 One Report ครอบคลุม
- นโยบายและกลยุทธ์ ESG
- การวิเคราะห์ความเสี่ยงและโอกาส ESG
- ประเด็น Climate, Carbon และ Climate-related Risk
- การใช้ทรัพยากรและผลการดำเนินงานด้านสิ่งแวดล้อม
- บทบาททางสังคมและธรรมาภิบาลองค์กร
ความต้องการข้อมูลที่ เชื่อถือได้ ตรวจสอบย้อนกลับได้ และมีความสม่ำเสมอเชิงระบบ จึงทำให้มาตรฐานระบบการจัดการมีบทบาทสำคัญโดยเฉพาะ ISO 14001:2026
บทบาทของ ISO 14001:2026 ต่อการยกระดับ ESG
ISO 14001:2026 เป็นวิวัฒนาการของ Environmental Management System (EMS) ที่ไม่ได้ทำหน้าที่เพียงควบคุมผลกระทบสิ่งแวดล้อมเชิงปฏิบัติการ แต่ถูกออกแบบให้เป็น “โครงสร้างการกำกับสิ่งแวดล้อมเชิงกลยุทธ์” ที่สอดรับกับ Climate Governance และกรอบ ESG ระดับสากล
1) การสร้างฐานข้อมูลเชิงหลักฐาน (Evidence-based ESG)
มาตรฐานฉบับใหม่ช่วยให้องค์กรพัฒนา
- ระบบเอกสารและข้อมูลเชิงนโยบาย
- กลไกติดตาม วัดผล และประเมินสมรรถนะ
- ความสามารถในการพิสูจน์ความสอดคล้องเชิงกฎหมายและเชิงรายงาน
องค์ประกอบเหล่านี้สนับสนุนโดยตรงต่อ การรายงาน One Report, ISSB และ TCFD ทำให้ ESG มีน้ำหนักเชิงหลักฐานและลดความเสี่ยงด้านความน่าเชื่อถือ
2) จาก “สิ่งแวดล้อมเชิงปฏิบัติการ” สู่ “สิ่งแวดล้อมเชิงกลยุทธ์”
ISO 14001:2026 สอดคล้องกับแนวโน้ม ESG สมัยใหม่ ด้วยการเชื่อมโยงประเด็น
- ความเสี่ยงด้านสภาพภูมิอากาศ (Climate Risk) และ ความสามารถในการฟื้นตัวจากการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Resilience)
- ความหลากหลายทางชีวภาพ (Biodiversity) และ ผลกระทบต่อระบบนิเวศ (Ecosystem Impact)
- ประสิทธิภาพการใช้ทรัพยากร (Resource Efficiency) และ เศรษฐกิจหมุนเวียน (Circular Economy) การวิเคราะห์ความเสี่ยงเชิงกลยุทธ์และโอกาสทางธุรกิจ
การปรับโครงสร้างดังกล่าวทำให้ “ตัว E ของ ESG” ไม่ได้เป็นเพียงเครื่องมือปฏิบัติการ แต่เป็นส่วนหนึ่งของการกำหนดทิศทางธุรกิจ การบริหารความเสี่ยง และการสร้างขีดความสามารถในการแข่งขัน
3) ความสอดคล้องกับ COP Framework และ Climate Governance
ISO 14001:2026 สอดรับกับทิศทางของ COP และกลไกการจัดการ Climate ระดับโลก ผ่าน
- การประเมินความเสี่ยงสภาพภูมิอากาศเป็นระบบ
- การบริหารข้อมูลด้านคาร์บอนและผลกระทบทางเศรษฐกิจ
- ความพร้อมเชื่อมกรอบการรายงานทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศ
ดังนั้นองค์กรไทยที่นำมาตรฐานฉบับนี้ไปใช้ย่อมมีความพร้อมในการเผชิญข้อกำหนดของ EU, ลูกค้าระดับนานาชาติ ตลาดทุน และสถาบันการเงิน
การกำกับดูแล (Governance): หัวใจของ ESG และบทบาทของ ISO 14001:2026
มิติ Governance (G) เป็นฐานสำคัญของ ESG และ ISO 14001:2026 มีบทบาทเสริมสร้างธรรมาภิบาลผ่าน
- โครงสร้างความรับผิดชอบด้านสิ่งแวดล้อมที่ชัดเจน
- การบูรณาการสิ่งแวดล้อมกับกลยุทธ์องค์กรและการตัดสินใจของคณะผู้บริหาร
- การกำหนดกลไก oversight และการรายงานต่อผู้มีส่วนได้ส่วนเสีย
- การยกระดับข้อมูลสิ่งแวดล้อมเป็น Decision-grade Data
ผลลัพธ์คือความน่าเชื่อถือเชิงสถาบัน ซึ่งช่วยลดความเสี่ยงด้านกฎหมาย ชื่อเสียง และความเชื่อมั่นของผู้ลงทุน
มุมมองเชิงห่วงโซ่คุณค่า (Value Chain Perspective) และการประเมินผลกระทบครบมิติ
แนวโน้ม ESG ปัจจุบันมิได้ประเมินเฉพาะ “กิจกรรมภายในองค์กร” แต่ประเมินทั้ง ห่วงโซ่คุณค่า (Value Chain)
ISO 14001:2026 สนับสนุนมุมมอง Life Cycle Perspective ครอบคลุม
- ผู้ส่งมอบ (Upstream)
- กระบวนการภายใน (Core Operations)
- ผลกระทบต่อผู้บริโภคและสังคม (Downstream Impact)
จึงส่งเสริมการบริหารจัดการสิ่งแวดล้อมแบบองค์รวม สอดรับตรรกะ ESG ที่พิจารณาผลกระทบตลอดวงจรธุรกิจ
ISO 14001:2026 ไม่ได้เพิ่มภาระงานแก่ธุรกิจ แต่ทำหน้าที่เป็น “โครงสร้างสนับสนุน” ให้การดำเนิน ESG ขององค์กรเป็น
✔ มีระบบ
✔ วัดผลได้
✔ ตรวจสอบได้
✔ เชื่อมโยงกฎหมายไทยและกติกาสากล
✔ เปลี่ยน ESG จากพันธะเชิงรายงาน → เป็นขีดความสามารถเชิงกลยุทธ์
สำหรับประเทศไทย การยกระดับ ISO 14001:2026 จึงเป็นกลไกสำคัญที่ช่วยให้องค์กรสามารถตอบสนอง One Report เชื่อมโยง ISSB และแข่งขันในระบบเศรษฐกิจโลกที่ขับเคลื่อนด้วยหลักฐานและความยั่งยืนเชิงโครงสร้าง
 ISO 14001 ข้อ 4.4 ระบบการจัดการสิ่งแวดล้อม ข้อสั้นที่ทำงานหนัก
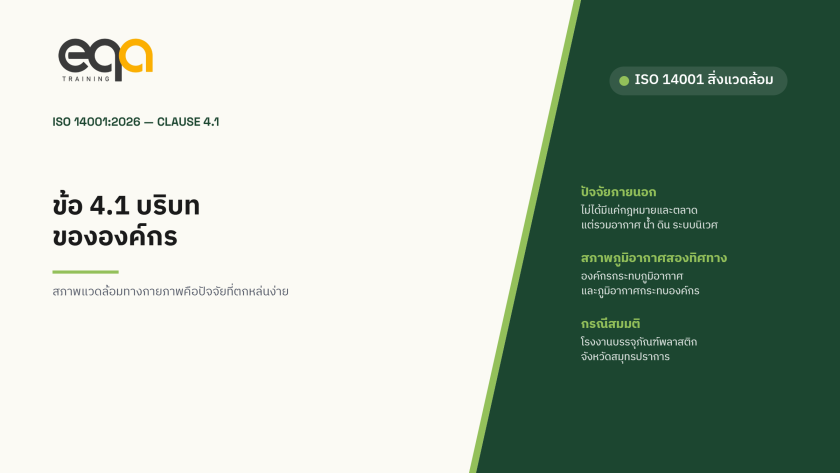 ISO 14001:2026 ข้อ 4.1 บริบทขององค์กร — สภาพแวดล้อมทางกายภาพคือปัจจัยที่ตกหล่นง่ายที่สุด
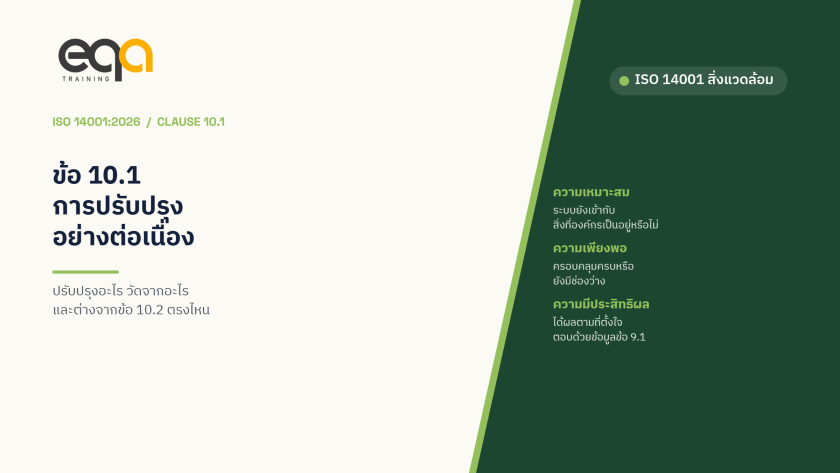 ISO 14001:2026 ข้อ 10.1 การปรับปรุงอย่างต่อเนื่อง — ปรับปรุงอะไร และวัดจากอะไร
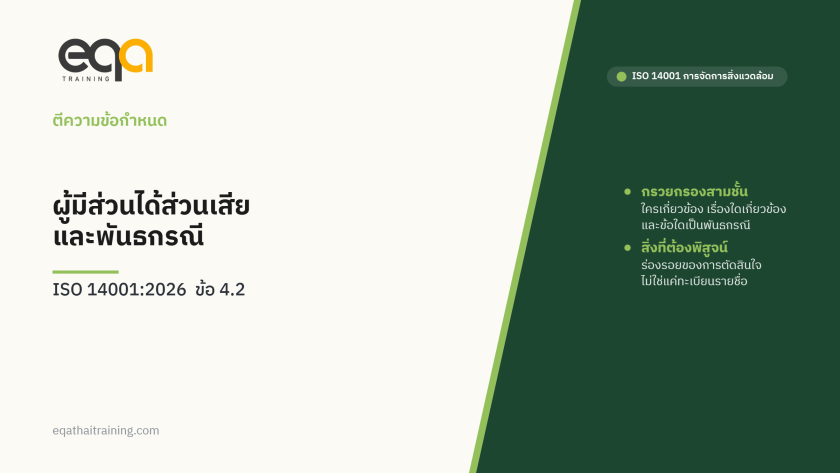 ISO 14001:2026 ข้อ 4.2 ความต้องการและความคาดหวังของผู้มีส่วนได้ส่วนเสีย
 ISO 14001:2026 ข้อ 6.1.3 พันธกรณีที่ต้องปฏิบัติตาม ตีความอย่างไร
 ISO 14001:2026 ข้อ 5.1 ภาวะผู้นำและความมุ่งมั่น ผู้บริหารต้องแสดงอะไรให้เห็น