
ในระบบมาตรฐานความปลอดภัยอาหารของโรงงานอุตสาหกรรม การตรวจติดตามภายใน หรือ Internal Audit เป็นเครื่องมือสำคัญที่ใช้ตรวจสอบว่า ระบบที่องค์กรกำหนดไว้มีการนำไปปฏิบัติจริง และยังคงมีประสิทธิผลในการควบคุมความปลอดภัยอาหาร คุณภาพสินค้า และข้อกำหนดที่เกี่ยวข้องหรือไม่
สำหรับ มาตรฐาน BRCGS Food หัวข้อ 3.4 Internal Audits ถือเป็นหัวข้อสำคัญ เพราะเกี่ยวข้องกับการยืนยันว่าองค์กรสามารถตรวจสอบระบบของตนเองได้อย่างเป็นระบบ โดยเฉพาะ ข้อกำหนด 3.4.1 ซึ่งมุ่งเน้นเรื่องการจัดทำ แผนการตรวจติดตามภายใน หรือ Internal Audit Programme
ข้อกำหนดนี้ไม่ได้ต้องการเพียงให้โรงงานมีเอกสารชื่อ “แผน Internal Audit” เท่านั้น แต่ต้องสามารถแสดงให้เห็นว่าแผนนั้นครอบคลุมระบบที่เกี่ยวข้อง มีการกำหนดความถี่อย่างเหมาะสมตามความเสี่ยง และมีการนำไปใช้จริงตลอดรอบปี
ข้อกำหนด 3.4.1 ของมาตรฐาน BRCGS Food ต้องการอะไร
ข้อกำหนด 3.4.1 ของมาตรฐาน BRCGS Food ต้องการให้องค์กรมีแผนการตรวจติดตามภายในที่กำหนดไว้ล่วงหน้า โดยแผนดังกล่าวต้องครอบคลุมระบบและกิจกรรมที่เกี่ยวข้องกับความปลอดภัยอาหาร คุณภาพ และข้อกำหนดของมาตรฐาน
กล่าวอย่างเข้าใจง่าย โรงงานต้องมีคำตอบที่ชัดเจนในประเด็นต่อไปนี้
- ใครเป็นผู้ตรวจติดตามภายใน
- จะตรวจหัวข้อหรือกระบวนการใด
- ตรวจพื้นที่หรือแผนกใดบ้าง
- ใช้ข้อกำหนดหรือเอกสารใดเป็นเกณฑ์ในการตรวจ
- ตรวจเมื่อไร
- ตรวจบ่อยแค่ไหน
- ความถี่ในการตรวจพิจารณาจากความเสี่ยงหรือไม่
- แผนครอบคลุมข้อกำหนดของมาตรฐาน BRCGS Food หรือไม่
- แผนครอบคลุมทั้งระบบเอกสารและการปฏิบัติงานจริงหรือไม่
ดังนั้นหัวใจของข้อ 3.4.1 คือ การมี Internal Audit Programme ที่วางแผนอย่างเป็นระบบ ครอบคลุม และสอดคล้องกับความเสี่ยงของกิจกรรมในโรงงานอาหาร
Internal Audit Programme คืออะไร
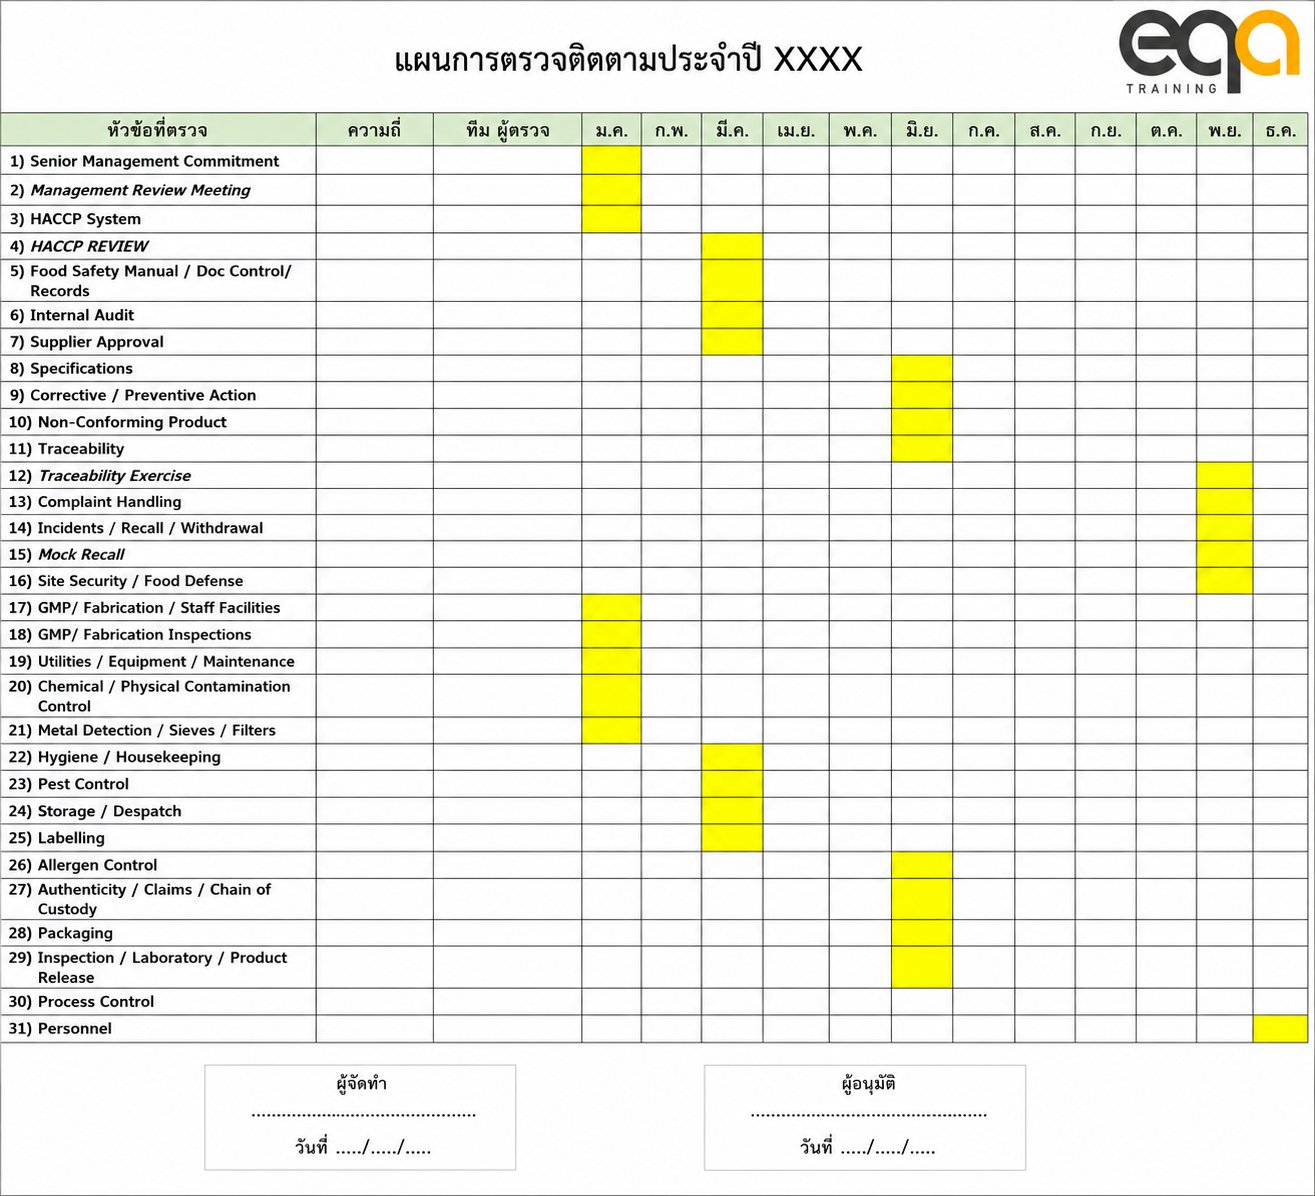
Internal Audit Programme คือ แผนภาพรวมของการตรวจติดตามภายในที่องค์กรจัดทำขึ้น เพื่อกำหนดว่าจะตรวจเรื่องใด ตรวจเมื่อไร ตรวจโดยใคร และตรวจด้วยเกณฑ์อะไร
แผนนี้ควรจัดทำล่วงหน้า และควรกระจายการตรวจตลอดทั้งปี ไม่จำเป็นต้องตรวจทุกข้อกำหนดในครั้งเดียว เพราะการแบ่งตรวจเป็นช่วง ๆ จะช่วยให้ผู้ตรวจสามารถลงรายละเอียดได้มากขึ้น และทำให้แต่ละแผนกมีเวลาเตรียมข้อมูลและปรับปรุงระบบได้อย่างเหมาะสม
ตัวอย่างเช่น โรงงานอาจจัดแผนตรวจเป็นรายเดือน รายไตรมาส หรือแบ่งตามกระบวนการ เช่น HACCP, การควบคุมเอกสาร, สุขลักษณะส่วนบุคคล, การทำความสะอาด, การควบคุมสารก่อภูมิแพ้, Food Defense และ Food Fraud
ขอบเขตของแผนตรวจติดตามภายในต้องครอบคลุมอะไรบ้าง ?
แผนการตรวจติดตามภายในตาม มาตรฐาน BRCGS Food ข้อ 3.4.1 ควรครอบคลุมทุกพื้นที่และทุกกระบวนการที่เกี่ยวข้องกับระบบความปลอดภัยอาหารและคุณภาพ
โดยเฉพาะประเด็นสำคัญต่อไปนี้
1. ข้อกำหนดของมาตรฐาน BRCGS Food
แผน Internal Audit ควรครอบคลุมข้อกำหนดของมาตรฐานที่เกี่ยวข้องกับขอบเขตการรับรองขององค์กร ไม่ควรเลือกตรวจเฉพาะหัวข้อที่คุ้นเคย หรือเลือกตรวจเฉพาะบางแผนกเท่านั้น
ตัวอย่างหัวข้อที่ควรรวมอยู่ในแผน ได้แก่
- ความมุ่งมั่นของผู้บริหาร
- ระบบบริหารคุณภาพและความปลอดภัยอาหาร
- HACCP หรือ Food Safety Plan
- มาตรฐานสถานที่ผลิต
- การควบคุมผลิตภัณฑ์
- การควบคุมกระบวนการ
- บุคลากรและสุขลักษณะส่วนบุคคล
- พื้นที่หรือกระบวนการที่มีความเสี่ยงเฉพาะ
- การกำหนดหัวข้อควรอ้างอิงจากข้อกำหนดของมาตรฐานและลักษณะกิจกรรมจริงของโรงงาน
2. HACCP หรือ Food Safety Plan
แผน Internal Audit ต้องครอบคลุมระบบ HACCP หรือ Food Safety Plan เพราะเป็นระบบหลักที่ใช้ควบคุมอันตรายด้านความปลอดภัยอาหาร การตรวจควรพิจารณาว่า
- มีการวิเคราะห์อันตรายครบถ้วนหรือไม่
- มาตรการควบคุมที่กำหนดไว้ถูกนำไปปฏิบัติจริงหรือไม่
- จุดควบคุมสำคัญ เช่น CCP ได้รับการเฝ้าระวังตามแผนหรือไม่
- บันทึกการตรวจติดตามและการทวนสอบมีความครบถ้วนหรือไม่
- เมื่อพบค่าผิดปกติ มีการดำเนินการตามขั้นตอนที่กำหนดไว้หรือไม่
- การตรวจ HACCP ไม่ควรหยุดอยู่แค่การดูเอกสาร แต่ควรตรวจสอบการปฏิบัติงานจริงในพื้นที่ผลิตด้วย
3. โปรแกรมพื้นฐาน หรือ Prerequisite Programmes
นอกจาก HACCP แล้ว แผนการตรวจติดตามภายในควรครอบคลุม Prerequisite Programmes หรือโปรแกรมพื้นฐานที่สนับสนุนความปลอดภัยอาหาร ตัวอย่างเช่น
- สุขลักษณะส่วนบุคคล
- การทำความสะอาดและการฆ่าเชื้อ
- การควบคุมสัตว์พาหะ
- การควบคุมสิ่งแปลกปลอม
- การบำรุงรักษา
- การสอบเทียบเครื่องมือ
- การควบคุมน้ำ อากาศ และสิ่งแวดล้อมการผลิต
- การจัดเก็บวัตถุดิบและสินค้า
- การควบคุมผู้รับเหมาและผู้เยี่ยมชม
- การฝึกอบรมพนักงาน
โปรแกรมพื้นฐานเหล่านี้เป็นระบบที่ช่วยป้องกันการปนเปื้อนและสนับสนุนให้การผลิตอาหารปลอดภัยอย่างต่อเนื่อง
4. Food Defense และ Food Fraud
มาตรฐาน BRCGS Food ให้ความสำคัญกับการควบคุมความเสี่ยงที่เกี่ยวข้องกับ Food Defense และ Food Fraud ดังนั้นแผน Internal Audit ควรรวมการตรวจหัวข้อเหล่านี้ไว้ด้วย
สำหรับ Food Defense ควรตรวจว่ามีการประเมินความเสี่ยงด้านการป้องกันการก่อให้เกิดอันตรายโดยเจตนา มีมาตรการควบคุมพื้นที่สำคัญ และมีการทบทวนแผนอย่างเหมาะสม
สำหรับ Food Fraud ควรตรวจว่ามีการประเมินความเสี่ยงของวัตถุดิบหรือส่วนผสมที่อาจเกิดการปลอมปน การทดแทน หรือการแสดงข้อมูลไม่ถูกต้อง และมีมาตรการควบคุมตามระดับความเสี่ยง
การรวม Food Defense และ Food Fraud ไว้ในแผน Internal Audit ช่วยให้องค์กรมั่นใจว่าประเด็นเหล่านี้ไม่ได้มีเพียงเอกสาร แต่มีการนำไปปฏิบัติจริง
5. ระบบที่กำหนดไว้และการปฏิบัติงานจริง
หนึ่งในประเด็นสำคัญของข้อ 3.4.1 คือ การตรวจต้องครอบคลุมทั้ง ระบบที่กำหนดไว้ และ การปฏิบัติงานจริง
หมายความว่า การตรวจติดตามภายในไม่ควรตรวจเฉพาะ Procedure, Work Instruction, Form หรือ Record เท่านั้น แต่ต้องตรวจสอบว่าสิ่งที่เขียนไว้ในระบบถูกนำไปใช้จริงหรือไม่
ตัวอย่างเช่น
เอกสารกำหนดให้ตรวจอุณหภูมิทุก 2 ชั่วโมง แต่หน้างานมีการบันทึกจริงครบถ้วนหรือไม่
เอกสารกำหนดให้แยกอุปกรณ์สำหรับสารก่อภูมิแพ้ แต่หน้างานมีการแยกใช้จริงหรือไม่
เอกสารกำหนดให้ตรวจความสะอาดก่อนเริ่มผลิต แต่มีการตรวจและบันทึกจริงหรือไม่
เอกสารกำหนดให้ควบคุมการเข้าออกพื้นที่ผลิต แต่มีการควบคุมจริงหรือไม่
ดังนั้น Internal Audit ที่มีประสิทธิภาพต้องเชื่อมระหว่าง “สิ่งที่ระบบกำหนด” กับ “สิ่งที่เกิดขึ้นจริงในพื้นที่ปฏิบัติงาน”
การกำหนดความถี่ของ Internal Audit ตามความเสี่ยง ?
ข้อกำหนด 3.4.1 ให้ความสำคัญกับการกำหนดความถี่ในการตรวจ โดยควรพิจารณาจาก ความเสี่ยงของกิจกรรม และ ผลการตรวจที่ผ่านมา
ไม่ควรกำหนดให้ทุกกระบวนการตรวจด้วยความถี่เท่ากันทั้งหมด เพราะแต่ละพื้นที่มีระดับความเสี่ยงไม่เหมือนกัน
พื้นที่หรือกระบวนการที่ควรตรวจบ่อยกว่าปกติ เช่น
- พื้นที่ High Risk หรือ High Care
- กระบวนการที่เกี่ยวข้องกับ CCP หรือมาตรการควบคุมสำคัญด้านความปลอดภัยอาหาร
- การควบคุมสารก่อภูมิแพ้
- การควบคุมสิ่งแปลกปลอม
- การทำความสะอาดและสุขลักษณะ
- พื้นที่ที่เคยพบข้อบกพร่องซ้ำ
- กระบวนการที่มีข้อร้องเรียนจากลูกค้า
- กระบวนการที่มีการเปลี่ยนแปลงวัตถุดิบ เครื่องจักร วิธีการผลิต หรือบุคลากร
ส่วนพื้นที่หรือกระบวนการที่มีความเสี่ยงต่ำ อาจกำหนดความถี่น้อยกว่าได้ แต่ยังต้องอยู่ในแผนการตรวจ และต้องมีเหตุผลรองรับการกำหนดความถี่นั้น
การใช้ผลการตรวจที่ผ่านมาในการวางแผน ?
แผน Internal Audit ที่ดีไม่ควรจัดทำแบบเหมือนเดิมทุกปีโดยไม่พิจารณาข้อมูลที่ผ่านมา แต่ควรใช้ข้อมูลจากผลการตรวจเดิมมาประกอบการกำหนดแผนใหม่ ข้อมูลที่ควรนำมาพิจารณา ได้แก่
- ข้อบกพร่องจาก Internal Audit รอบก่อน
- ข้อบกพร่องจากการตรวจของลูกค้า
- ข้อบกพร่องจากการตรวจรับรอง
- ข้อร้องเรียนจากลูกค้า
- ปัญหาคุณภาพหรือความปลอดภัยอาหารที่เกิดซ้ำ
- การเปลี่ยนแปลงกระบวนการ ผลิตภัณฑ์ วัตถุดิบ หรือบุคลากร
พื้นที่ที่มีผลการตรวจไม่ดี ควรถูกเพิ่มความถี่ในการตรวจ หรือได้รับการติดตามอย่างใกล้ชิดมากขึ้น เพื่อให้มั่นใจว่าระบบได้รับการปรับปรุงอย่างเหมาะสม
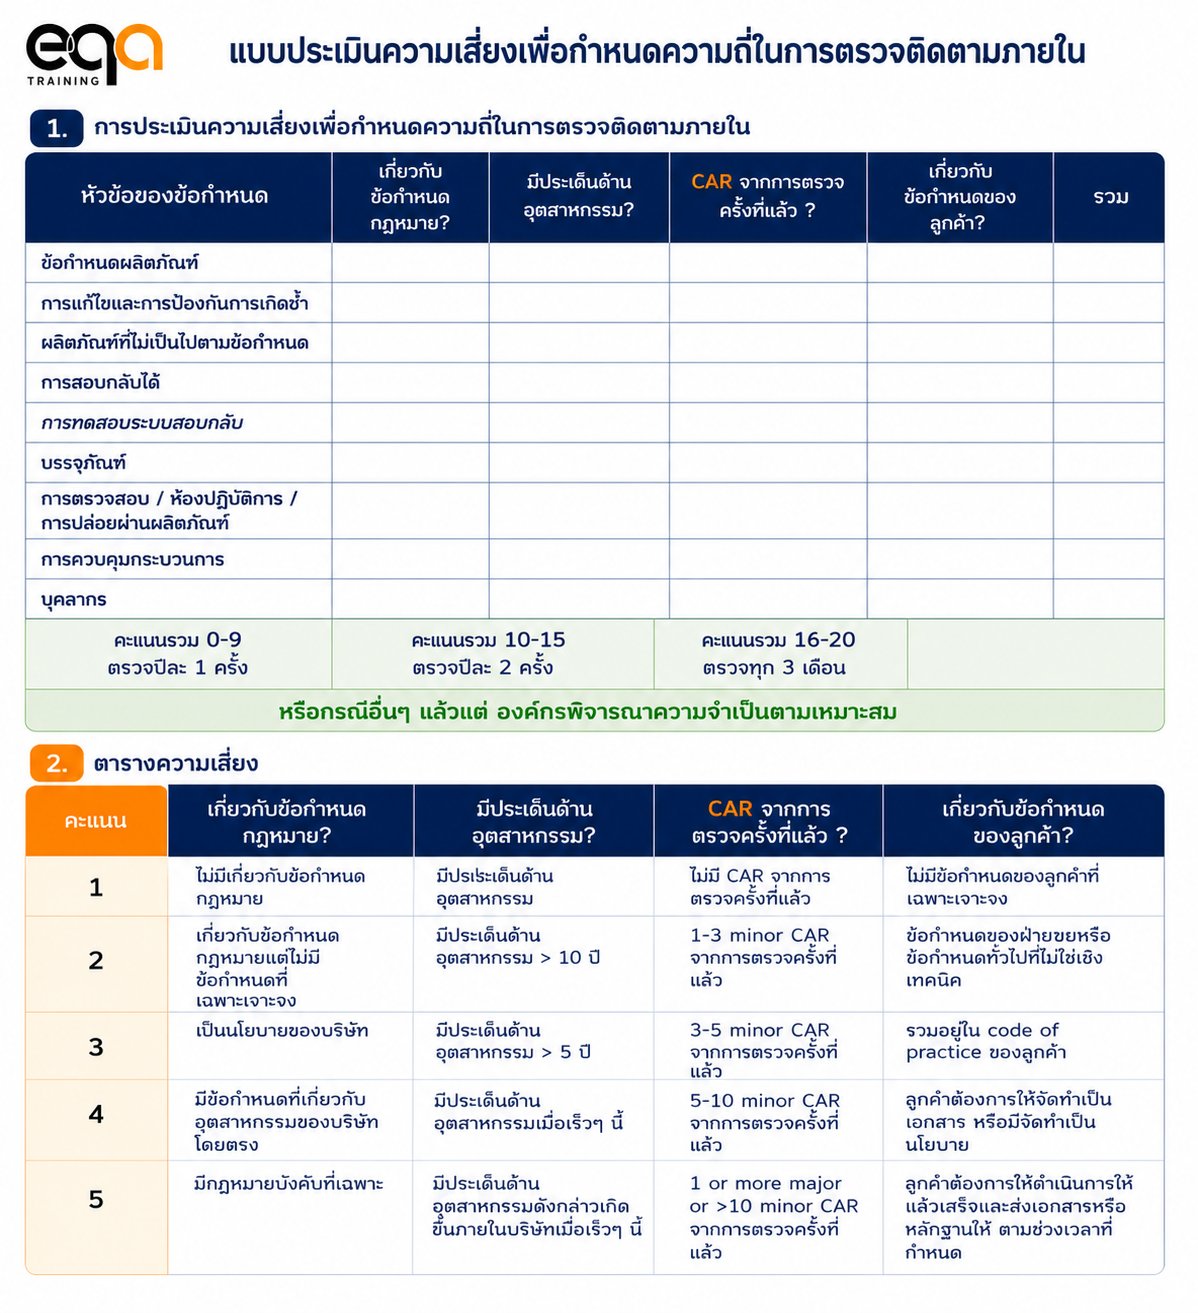
การกระจายแผนตรวจตลอดทั้งปี ?
การตรวจติดตามภายในไม่จำเป็นต้องตรวจทุกข้อกำหนดหรือทุกพื้นที่ในครั้งเดียว องค์กรสามารถจัดแผนให้กระจายตลอดทั้งปีได้
ตัวอย่างการกระจายแผน เช่น
- ไตรมาสที่ 1 ตรวจ HACCP, การควบคุมเอกสาร, การจัดการข้อร้องเรียน
- ไตรมาสที่ 2 ตรวจสุขลักษณะส่วนบุคคล, การทำความสะอาด, การควบคุมสัตว์พาหะ
- ไตรมาสที่ 3 ตรวจการควบคุมกระบวนการผลิต, การควบคุมสารก่อภูมิแพ้, การควบคุมสิ่งแปลกปลอม
- ไตรมาสที่ 4 ตรวจ Food Defense, Food Fraud, การทบทวนผลการตรวจ และแผนปรับปรุง
การกระจายแผนแบบนี้ช่วยให้ Internal Audit เป็นกิจกรรมที่เกิดขึ้นอย่างต่อเนื่อง ไม่ใช่การเร่งตรวจเฉพาะช่วงก่อนการตรวจรับรองเท่านั้น
มาตรฐาน BRCGS Food ข้อกำหนด 3.4.1 เป็นข้อกำหนดที่เน้นเรื่องการจัดทำ แผนการตรวจติดตามภายใน หรือ Internal Audit Programme ที่ครอบคลุม เหมาะสม และนำไปใช้จริง
แผน Internal Audit ที่ดีควรครอบคลุมข้อกำหนดของมาตรฐาน ระบบ HACCP หรือ Food Safety Plan โปรแกรมพื้นฐานด้านความปลอดภัยอาหาร Food Defense, Food Fraud รวมถึงต้องตรวจทั้งระบบที่กำหนดไว้และการปฏิบัติงานจริงในพื้นที่
นอกจากนี้ ความถี่ของการตรวจควรถูกกำหนดตามความเสี่ยงของกิจกรรมและผลการตรวจที่ผ่านมา ไม่ควรกำหนดแบบเหมือนกันทุกกระบวนการโดยไม่มีเหตุผลรองรับ
ดังนั้น การตรวจติดตามภายในตามมาตรฐาน BRCGS Food ไม่ใช่เพียงการทำเอกสารให้ครบ แต่เป็นเครื่องมือสำคัญที่ช่วยให้โรงงานอาหารตรวจสอบระบบของตนเอง ป้องกันปัญหาล่วงหน้า และรักษาความสอดคล้องกับมาตรฐานได้อย่างต่อเนื่อง
บทความที่เกี่ยวข้อง
 ISO 22000 ข้อ 7.2 และ 7.3 ความสามารถกับความตระหนัก ต่างกันอย่างไร
 GHPs การออกแบบสถานประกอบการและสิ่งอำนวยความสะดวก — ผังที่วางถูกคือมาตรการที่ถูกที่สุด
 ISO 22000 ข้อ 5.1 ภาวะผู้นำและความมุ่งมั่น — หลักฐานอยู่ในบันทึกการตัดสินใจทางธุรกิจ
 ISO 22000:2018 ข้อ 8.1 การวางแผนและควบคุมการปฏิบัติงาน — ร่มที่คลุมทั้งหมวด 8
 ISO 22000 ข้อ 5.2 นโยบายความปลอดภัยอาหาร อธิบายและตีความ