
ใน มาตรฐาน BRCGS Food หมวด 3.5 เรื่อง การอนุมัติผู้ขายวัตถุดิบและการติดตามผลการดำเนินงาน กำหนดให้บริษัทต้องมีระบบการอนุมัติผู้ขายและการติดตามผลที่มีประสิทธิผล เพื่อให้มั่นใจว่าความเสี่ยงที่อาจเกิดขึ้นจากวัตถุดิบ รวมถึงบรรจุภัณฑ์ปฐมภูมิ ต่อความปลอดภัย ความถูกต้องแท้จริง ความถูกต้องตามกฎหมาย และคุณภาพของผลิตภัณฑ์สุดท้าย ได้รับการทำความเข้าใจและได้รับการจัดการ
ดังนั้น การประเมินความเสี่ยงวัตถุดิบ จึงเป็นจุดเริ่มต้นสำคัญของระบบการควบคุมผู้ขาย วัตถุดิบ และบรรจุภัณฑ์ที่เข้าสู่โรงงาน ตามกรอบของ มาตรฐาน BRCGS Food ข้อ 3.5.1.1
การอนุมัติผู้ขายวัตถุดิบและบรรจุภัณฑ์ คืออะไร?
วัตถุดิบทุกชนิดที่นำเข้าสู่สถานประกอบการเพื่อกลายเป็นส่วนหนึ่งของผลิตภัณฑ์สุดท้าย ต้องมาจากผู้ขายที่ได้รับการอนุมัติ และต้องมีการติดตามผล
กระบวนการอนุมัติและโปรแกรมติดตามผลวัตถุดิบ ต้องพิจารณาความเสี่ยงที่อาจเกิดจากวัตถุดิบนั้น ๆ ในด้านต่อไปนี้
- ความปลอดภัยของผลิตภัณฑ์
- ความถูกต้องแท้จริง
- ความถูกต้องตามกฎหมาย และคุณภาพของผลิตภัณฑ์
บรรจุภัณฑ์ปฐมภูมิก็รวมอยู่ในข้อกำหนดนี้ด้วย เพราะบรรจุภัณฑ์มีความสำคัญต่อความสมบูรณ์ของผลิตภัณฑ์ ทั้งในสภาพแวดล้อมการบรรจุ การจัดเก็บ และการกระจายสินค้าภายในห่วงโซ่อุปทาน
บรรจุภัณฑ์ปฐมภูมิในมาตรฐาน BRCGS Food หมายถึงอะไร?
บรรจุภัณฑ์ปฐมภูมิ หมายถึง บรรจุภัณฑ์ที่เป็นหน่วยขายให้แก่ผู้บริโภคหรือลูกค้า เช่น ขวด ฝาปิด ฉลาก และซีลแสดงการเปิดแล้วของบรรจุภัณฑ์ หรือภาชนะบรรจุวัตถุดิบขนาดใหญ่
ดังนั้น ในการทำ การประเมินความเสี่ยงวัตถุดิบ โรงงานไม่ควรพิจารณาเฉพาะวัตถุดิบที่เป็นส่วนผสมเท่านั้น แต่ต้องพิจารณาบรรจุภัณฑ์ปฐมภูมิด้วย เนื่องจากบรรจุภัณฑ์อาจมีผลต่อความปลอดภัย ความถูกต้องแท้จริง ความถูกต้องตามกฎหมาย และคุณภาพของผลิตภัณฑ์สุดท้าย
ระบบการอนุมัติผู้ขายต้องประกอบด้วยอะไร?
ระบบการอนุมัติผู้ขายตามข้อกำหนด ต้องประกอบด้วย 2 ส่วนสำคัญ ได้แก่
- กระบวนการอนุมัติเริ่มต้น เพื่อพิจารณาว่าผู้ขาย วัตถุดิบ หรือบรรจุภัณฑ์นั้นเหมาะสมต่อการใช้งานหรือไม่
- กระบวนการติดตามผลอย่างต่อเนื่อง เพื่อให้มั่นใจว่าผู้ขายและวัตถุดิบที่ได้รับอนุมัติแล้วยังคงมีการควบคุมความเสี่ยงอย่างเหมาะสม
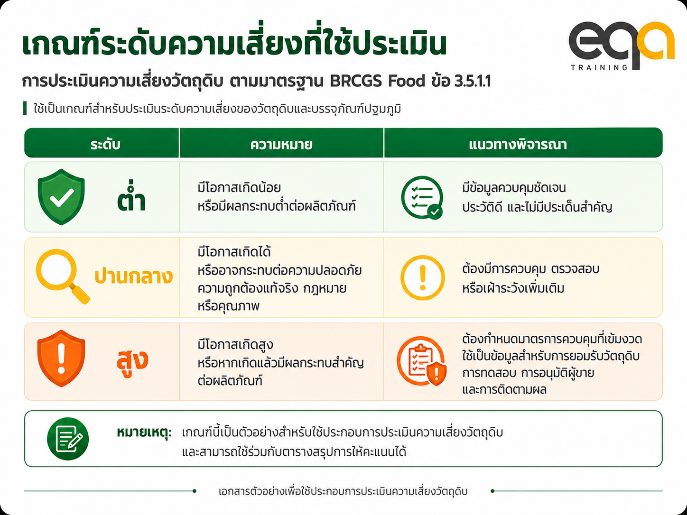
กระบวนการประเมินความเสี่ยงควรช่วยให้บริษัทให้ความสำคัญมากขึ้นกับวัตถุดิบหรือผู้ขายที่มีความเสี่ยงสูงกว่า
การประเมินความเสี่ยงวัตถุดิบ ตามข้อ 3.5.1.1 ต้องทำอย่างไร?
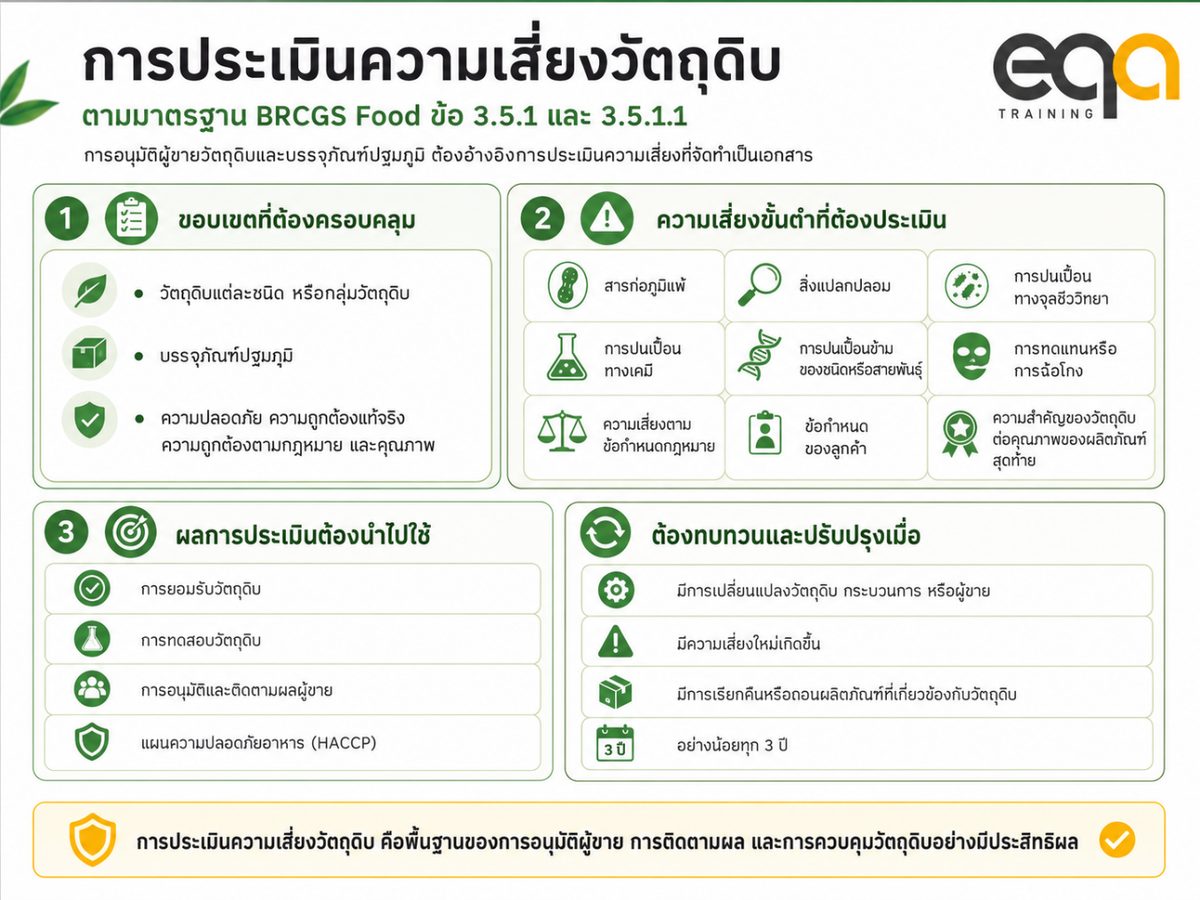
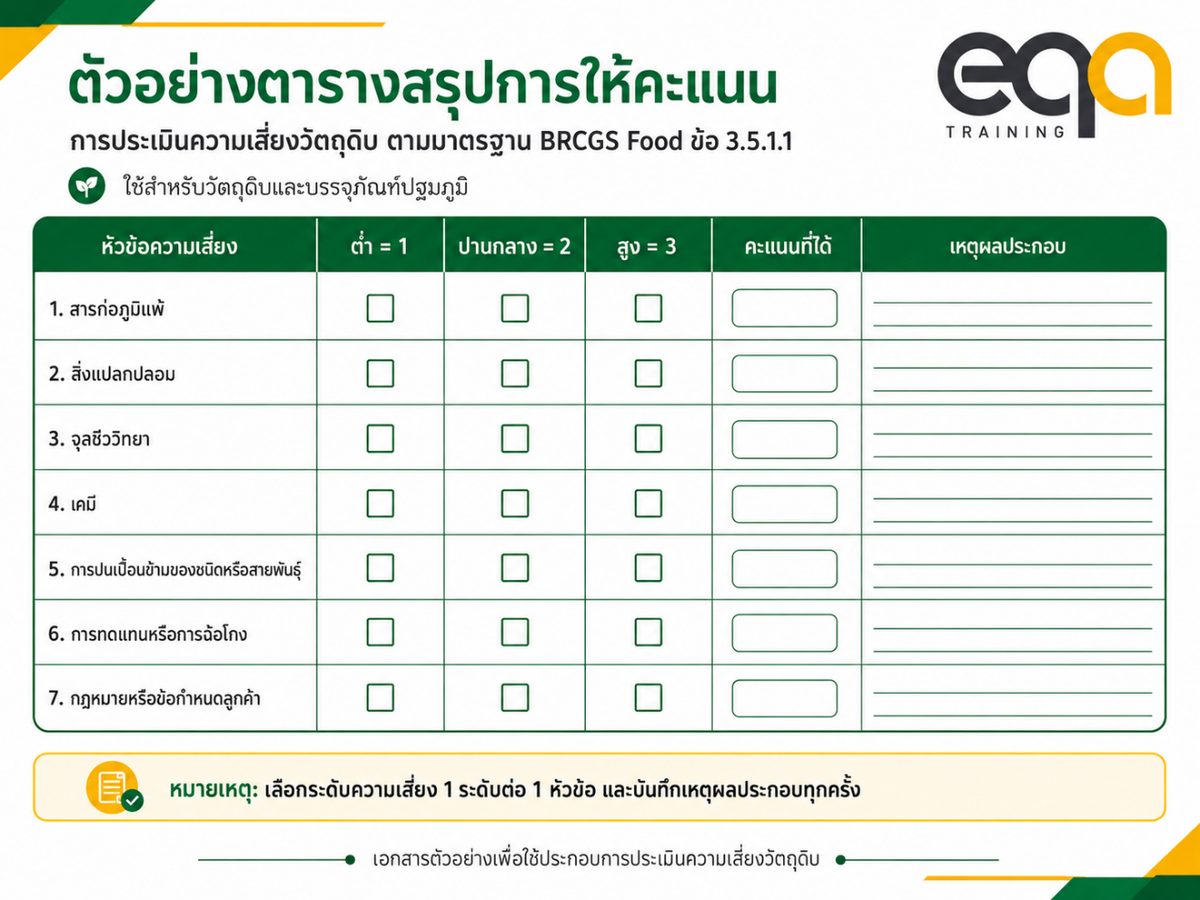
ตาม มาตรฐาน BRCGS Food ข้อ 3.5.1.1 บริษัทต้องดำเนินการ ประเมินความเสี่ยงที่จัดทำเป็นเอกสาร สำหรับวัตถุดิบแต่ละชนิด หรือกลุ่มของวัตถุดิบ รวมถึงบรรจุภัณฑ์ปฐมภูมิ เพื่อระบุความเสี่ยงที่อาจเกิดขึ้นต่อผลิตภัณฑ์ในด้านต่อไปนี้
ความปลอดภัยของผลิตภัณฑ์ ความถูกต้องแท้จริง ความถูกต้องตามกฎหมาย และคุณภาพของผลิตภัณฑ์
การประเมินนี้ต้องนำความเสี่ยงขั้นต่ำต่อไปนี้มาพิจารณา
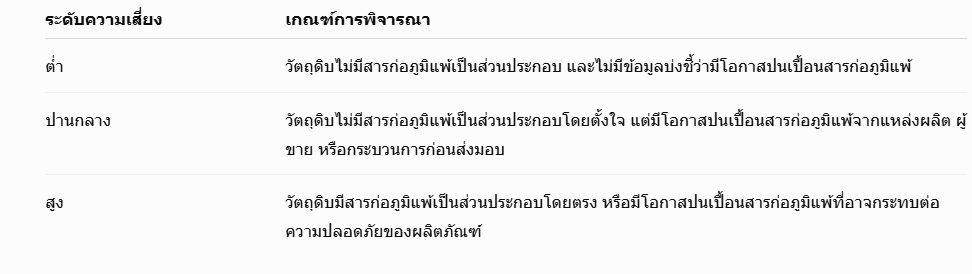
1. ความเสี่ยงจากสารก่อภูมิแพ้
การประเมินความเสี่ยงต้องพิจารณา สารก่อภูมิแพ้ ทั้งในส่วนที่เป็นสารก่อภูมิแพ้ที่มีอยู่ในวัตถุดิบนั้นโดยตั้งใจ และความเป็นไปได้ที่วัตถุดิบจะปนเปื้อนสารก่อภูมิแพ้
ตัวอย่างเช่น วัตถุดิบอาจมีสารก่อภูมิแพ้เป็นส่วนประกอบโดยตรง หรืออาจมีความเสี่ยงจากการปนเปื้อนในห่วงโซ่อุปทานหรือระหว่างกระบวนการผลิตก่อนส่งมอบ
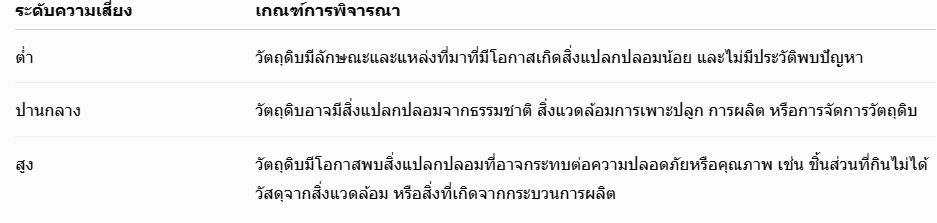
2. ความเสี่ยงจากสิ่งแปลกปลอม
บริษัทต้องประเมินความเสี่ยงจากสิ่งแปลกปลอม ซึ่งอาจเป็นได้ทั้งความเสี่ยงที่มีอยู่ในวัตถุดิบเอง หรือเกิดจากสิ่งแวดล้อมการเพาะปลูก กระบวนการผลิต หรือการจัดการวัตถุดิบ
สิ่งแปลกปลอมอาจเป็นส่วนที่กินไม่ได้ของวัตถุดิบ เช่น กระดูกในผลิตภัณฑ์จากสัตว์ หรืออาจเป็นวัสดุจากสิ่งแวดล้อมการเพาะปลูกหรือกระบวนการผลิต
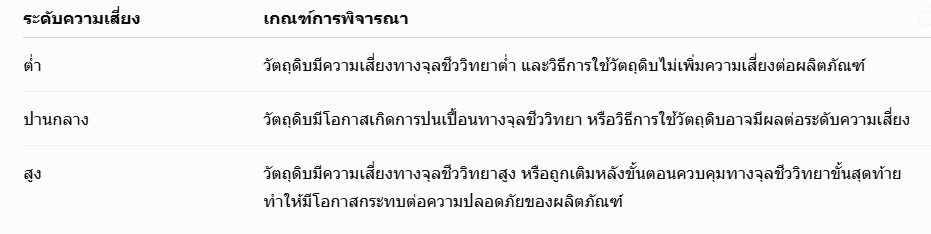
3. ความเสี่ยงจากการปนเปื้อนทางจุลชีววิทยา
การประเมินความเสี่ยงวัตถุดิบต้องพิจารณาความเสี่ยงจากการปนเปื้อนทางจุลชีววิทยา เพื่อให้บริษัทสามารถกำหนดมาตรการควบคุมที่เหมาะสมในระบบการรับวัตถุดิบ การทดสอบผลิตภัณฑ์ หรือในแผนความปลอดภัยอาหาร
วิธีการใช้วัตถุดิบมีผลต่อระดับความเสี่ยง เช่น วัตถุดิบที่เติมหลังขั้นตอนฆ่าเชื้อทางจุลชีววิทยาขั้นสุดท้าย อาจมีความเสี่ยงแตกต่างจากวัตถุดิบที่เติมตั้งแต่ต้นกระบวนการ
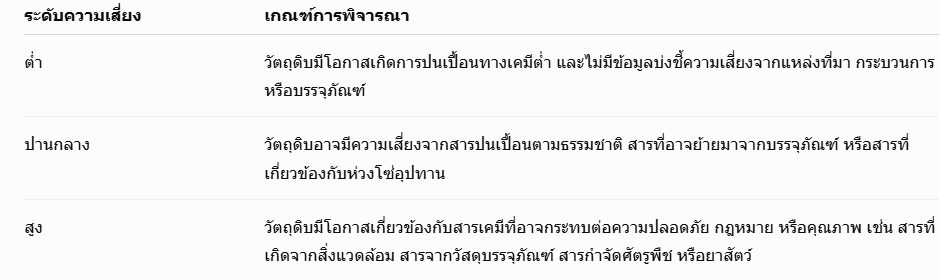
4. ความเสี่ยงจากการปนเปื้อนทางเคมี
บริษัทต้องพิจารณาความเสี่ยงจากการปนเปื้อนทางเคมี ซึ่งรวมถึงสารปนเปื้อนที่อาจเกิดขึ้นตามธรรมชาติในสิ่งแวดล้อม สารที่อาจย้ายมาจากวัสดุบรรจุภัณฑ์ หรือสารที่ถูกเติมเข้าไปในห่วงโซ่อุปทาน เช่น สารกำจัดศัตรูพืชหรือยาสัตว์
การพิจารณาความเสี่ยงด้านเคมีจึงต้องเชื่อมโยงกับแหล่งที่มาของวัตถุดิบ วิธีการผลิต และข้อกำหนดที่เกี่ยวข้องกับวัตถุดิบหรือผลิตภัณฑ์สุดท้าย
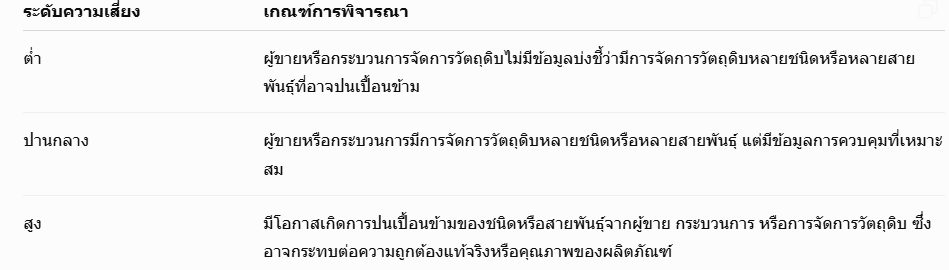
5. ความเสี่ยงจากการปนเปื้อนข้ามของชนิดหรือสายพันธุ์
การประเมินต้องพิจารณาความเป็นไปได้ของการปนเปื้อนข้ามระหว่างชนิดหรือสายพันธุ์ของวัตถุดิบ โดยเฉพาะเมื่อผู้ขายมีการจัดการวัตถุดิบหลายชนิด หรือมีโอกาสที่การปนเปื้อนชนิดเดียวกันจะเกิดขึ้นระหว่างกระบวนการ
ตัวอย่างเช่น หากผู้ขายจัดการปลาหลายชนิด อาจมีโอกาสเกิดการปนเปื้อนข้ามของชนิดปลาได้
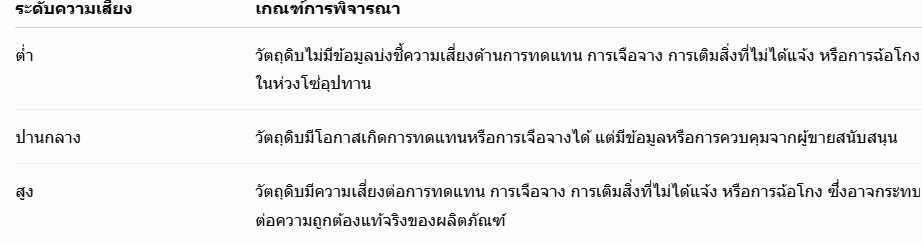
6. ความเสี่ยงจากการทดแทนหรือการฉ้อโกง
บริษัทต้องพิจารณาความเสี่ยงจากการทดแทนหรือการฉ้อโกง ซึ่งเกี่ยวข้องกับการกระทำที่อาจเกิดขึ้นในห่วงโซ่อุปทาน เช่น การเติมสิ่งที่ไม่ได้แจ้ง การเจือจาง หรือการทดแทนวัตถุดิบหรือส่วนประกอบของวัตถุดิบ
ความเสี่ยงด้านความถูกต้องแท้จริงควรถูกระบุในระบบที่เกี่ยวข้องกับการควบคุมความถูกต้องแท้จริง และความเสี่ยงที่ระบุแล้วต้องถูกนำเข้าสู่กระบวนการอนุมัติผู้ขาย การจัดการวัตถุดิบ และกระบวนการรับวัตถุดิบ
7. ความเสี่ยงจากข้อกำหนดกฎหมายหรือข้อกำหนดลูกค้า
การประเมินต้องพิจารณาความเสี่ยงของการไม่เป็นไปตามข้อกำหนดกฎหมายที่เฉพาะเจาะจงกับผลิตภัณฑ์ เช่น สารต้องห้าม รวมถึงข้อกำหนดของลูกค้า
ต้องคำนึงด้วยว่าข้อกำหนดกฎหมายในประเทศที่ผลิตวัตถุดิบ อาจแตกต่างจากประเทศที่สถานประกอบการตั้งอยู่ หรือประเทศที่ผลิตภัณฑ์สุดท้ายจะถูกจำหน่าย
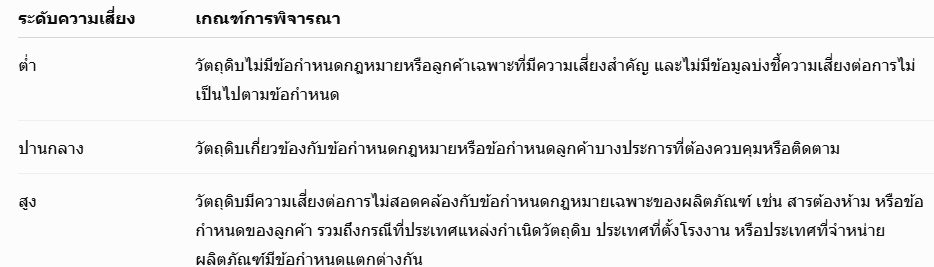
ความสำคัญของวัตถุดิบต่อคุณภาพผลิตภัณฑ์สุดท้าย
นอกจากความเสี่ยงด้านความปลอดภัย ความถูกต้องแท้จริง และกฎหมายแล้ว บริษัทต้องพิจารณาความสำคัญของวัตถุดิบต่อคุณภาพของผลิตภัณฑ์สุดท้ายด้วย
ยกตัวอย่างเช่น วัตถุดิบบางชนิดที่อาจถูกมองว่าปลอดภัย เช่น แป้งในการทำขนมปัง อาจมีความสำคัญอย่างมากต่อสมรรถนะของผลิตภัณฑ์ และอาจต้องมีการควบคุมในระดับสูง เพื่อให้มั่นใจในคุณภาพที่สม่ำเสมอและการกระจายตัวของวัตถุดิบนั้นในผลิตภัณฑ์สุดท้าย
ผลของการประเมินความเสี่ยงวัตถุดิบต้องนำไปใช้ทำอะไร?
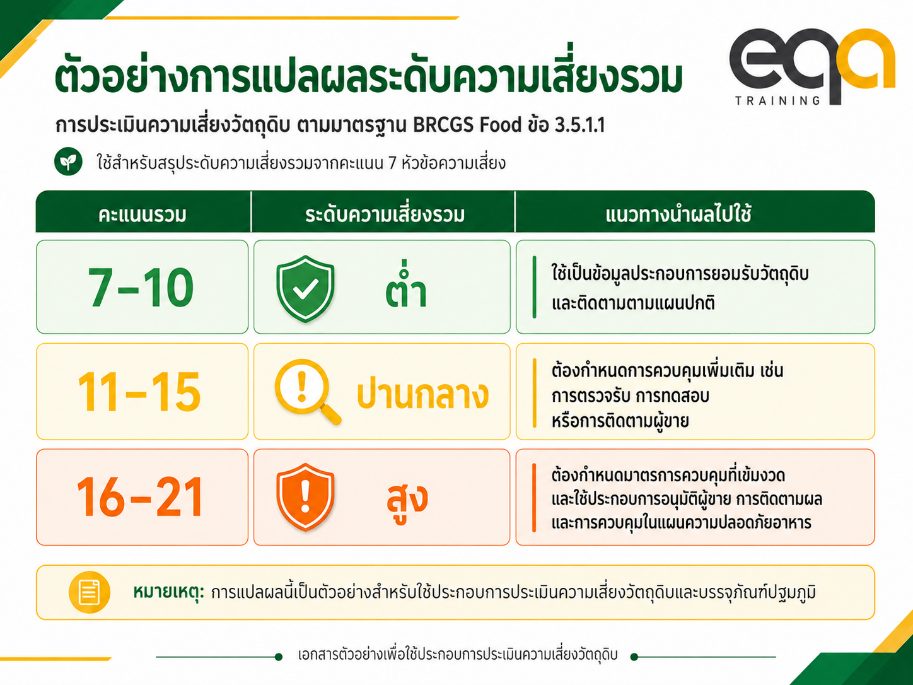
ผลการประเมินความเสี่ยงวัตถุดิบต้องเป็นพื้นฐานสำหรับ
- ขั้นตอนการยอมรับวัตถุดิบ เพื่อกำหนดวัตถุดิบที่สามารถรับเข้าได้ และเงื่อนไขการรับวัตถุดิบที่เหมาะสม
- ขั้นตอนการทดสอบวัตถุดิบหรือผลิตภัณฑ์ เพื่อสนับสนุนการควบคุมความเสี่ยงที่อาจเกิดจากวัตถุดิบ
- กระบวนการอนุมัติผู้ขายและการติดตามผลผู้ขาย เพื่อให้ระบบการจัดซื้อและการอนุมัติผู้ขายสอดคล้องกับระดับความเสี่ยงของวัตถุดิบ
- แผนความปลอดภัยอาหาร หรือ HACCP — มาตรการควบคุมอาจถูกเพิ่มเข้าไปในกระบวนการอนุมัติผู้ขาย กระบวนการจัดซื้อ การควบคุมการรับวัตถุดิบ การทดสอบผลิตภัณฑ์ หรือแผนความปลอดภัยอาหาร
การประเมินความเสี่ยงวัตถุดิบไม่ใช่การทำซ้ำข้อกำหนดอื่น
การประเมินความเสี่ยงวัตถุดิบไม่ได้มีวัตถุประสงค์เพื่อทำซ้ำข้อกำหนดอื่น เช่น ประเด็นด้านความถูกต้องแท้จริงไม่ได้มีเจตนาให้ทำซ้ำข้อกำหนดในหมวด 5.4
แต่กระบวนการเหล่านี้ต้องทำงานร่วมกัน โดยหมวด 5.4 มีวัตถุประสงค์เพื่อระบุความเสี่ยงด้านความถูกต้องแท้จริงในห่วงโซ่อุปทาน และระบุมาตรการควบคุมที่เหมาะสม ส่วนข้อ 3.5.1.1 มีวัตถุประสงค์เพื่อนำความเสี่ยงที่ระบุแล้วเข้าสู่กระบวนการอนุมัติผู้ขาย การจัดการวัตถุดิบ และกระบวนการรับวัตถุดิบ
การจัดกลุ่มวัตถุดิบเพื่อประเมินความเสี่ยง
การประเมินอาจทำเป็นรายวัตถุดิบ หรือในกรณีที่วัตถุดิบหลายรายการมีลักษณะเหมือนกันและมีความเสี่ยงคล้ายกัน อาจจัดกลุ่มวัตถุดิบเพื่อประเมินร่วมกันได้
อย่างไรก็ตาม เมื่อจัดกลุ่มวัตถุดิบ ต้องพิจารณาอย่างรอบคอบเพื่อให้มั่นใจว่า วัตถุดิบในกลุ่มนั้นไม่มีปัจจัยความเสี่ยงแตกต่างจากวัตถุดิบอื่นในกลุ่ม
ตัวอย่างเช่น ในโรงงานเบเกอรี่ ผลไม้แห้งทั้งหมดอาจมีความเสี่ยงคล้ายกัน แต่แป้งซึ่งเป็นวัตถุดิบสำคัญอาจจำเป็นต้องพิจารณาแยกตามประเภท เช่น แป้งขาวหรือแป้งโฮลมีล ขณะที่สถานประกอบการที่ไม่ใช่เบเกอรี่อาจรวมแป้งทุกชนิดไว้ในกลุ่มเดียวกันได้
ปัจจัยที่ต้องใช้ในการระบุระดับความเสี่ยงที่แท้จริง
การระบุระดับความเสี่ยงที่แท้จริงมักต้องพิจารณาหลายปัจจัย เช่น
- ข้อมูลอ้างอิงและความตระหนักต่อประเด็นใหม่ ๆ ด้านอาหาร เพื่อให้มั่นใจว่าความเสี่ยงที่ทราบทั้งหมดได้รับการประเมินแล้ว
- วิธีการใช้วัตถุดิบ เช่น วัตถุดิบที่เติมหลังขั้นตอนฆ่าเชื้อทางจุลชีววิทยาขั้นสุดท้าย อาจมีความเสี่ยงแตกต่างจากวัตถุดิบที่เติมตั้งแต่ต้นกระบวนการ
- ลักษณะของผู้ขาย หลักฐานในอดีตของผู้ขาย
- วัตถุดิบ แหล่งกำเนิดทางภูมิศาสตร์
- วิธีการผลิตหรือแปรรูปวัตถุดิบ
- ความสำคัญของวัตถุดิบต่อผลิตภัณฑ์สุดท้าย
- ข้อกำหนดของลูกค้าหรือกฎหมาย และประเด็นเพิ่มเติมที่บริษัทใช้กล่าวอ้างเกี่ยวกับผลิตภัณฑ์สุดท้าย
วิธีการผลิตหรือแปรรูปวัตถุดิบมีผลต่อความเสี่ยงอย่างไร?
วิธีการผลิตหรือแปรรูปวัตถุดิบอาจเปลี่ยนระดับความเสี่ยงได้
- ตัวอย่างเช่น หากสถานประกอบการใช้ไข่เป็นส่วนผสม ความเสี่ยงทางจุลชีววิทยาจะแตกต่างกันขึ้นอยู่กับว่าใช้ไข่สดที่ไม่ผ่านการพาสเจอไรซ์ หรือใช้ไข่ที่ผ่านการพาสเจอไรซ์แล้ว
- ประเภทหรือระดับของการแปรรูปอาจเปลี่ยนความเสี่ยงได้ เช่น ซากสัตว์ทั้งตัว เมื่อเทียบกับเนื้อชิ้น เนื้อหั่นเต๋า หรือเนื้อที่แยกด้วยกระบวนการเชิงกล
การพิจารณาข้อกล่าวอ้างของผลิตภัณฑ์สุดท้าย
- การประเมินความเสี่ยงวัตถุดิบควรให้ความสำคัญเพิ่มเติมกับวัตถุดิบที่เกี่ยวข้องกับข้อกล่าวอ้างของผลิตภัณฑ์สุดท้าย เช่น ผลิตภัณฑ์ที่กล่าวอ้างว่าเป็นอินทรีย์ หรือเหมาะสำหรับผู้แพ้อาหาร
- หากมีความเสี่ยงทางจุลชีววิทยาจากส่วนประกอบที่เติมหลังการให้ความร้อน ก็ต้องนำประเด็นดังกล่าวเข้าสู่การประเมินความเสี่ยงด้วย
บรรจุภัณฑ์ปฐมภูมิต้องประเมินความเสี่ยงด้วยหรือไม่?
- ต้องประเมินด้วย เพราะบรรจุภัณฑ์ปฐมภูมิถือเป็นวัตถุดิบประเภทหนึ่ง และอาจก่อให้เกิดปัญหาได้เช่นกัน
- ความเสี่ยงจากบรรจุภัณฑ์อาจเกิดจากการปนเปื้อน การกระทำโดยเจตนาร้าย หรือการใช้วัสดุที่ไม่เหมาะสม
- ดังนั้น บรรจุภัณฑ์ปฐมภูมิควรถูกนำเข้าสู่ระบบการประเมินความเสี่ยงวัตถุดิบเช่นเดียวกับวัตถุดิบที่เป็นส่วนผสม
การทำงานร่วมกันของหลายฝ่ายในกระบวนการประเมินความเสี่ยง
- หากมีหลายแผนกเกี่ยวข้องกับกระบวนการ เช่น สำนักงานใหญ่หรือทีมเทคนิคของสถานประกอบการแต่ละแห่ง ต้องมีการเชื่อมโยงกระบวนการกัน เพื่อแสดงให้เห็นถึงความรับผิดชอบของแต่ละทีม และวิธีที่แต่ละทีมทำงานร่วมกัน
- ผลลัพธ์ของการประเมินความเสี่ยงต้องถูกนำไปพิจารณาเมื่อประเมินข้อกำหนดสำหรับการอนุมัติผู้ขาย รวมถึงขั้นตอนการติดตามผลและการยอมรับวัตถุดิบ
ต้องทบทวนการประเมินความเสี่ยงวัตถุดิบเมื่อใด?
- การประเมินความเสี่ยงต้องเป็นปัจจุบัน และบริษัทต้องทบทวนการประเมินเมื่อมีการเปลี่ยนแปลงที่สำคัญ เช่น มีผู้ขายรายใหม่ วัตถุดิบใหม่ ประเทศแหล่งกำเนิดใหม่ ความเสี่ยงใหม่ หรือเกิดเหตุการณ์ที่เกี่ยวข้อง เช่น การเรียกคืนผลิตภัณฑ์
- ตามข้อกำหนด การประเมินความเสี่ยงวัตถุดิบต้องได้รับการปรับปรุงเมื่อมีการเปลี่ยนแปลงของวัตถุดิบ กระบวนการ หรือผู้ขาย เมื่อมีความเสี่ยงใหม่เกิดขึ้น หลังจากมีการเรียกคืนหรือถอนผลิตภัณฑ์ และอย่างน้อยต้องทบทวนทุก 3 ปี
 ISO 22000 ข้อ 7.2 และ 7.3 ความสามารถกับความตระหนัก ต่างกันอย่างไร
 GHPs การออกแบบสถานประกอบการและสิ่งอำนวยความสะดวก — ผังที่วางถูกคือมาตรการที่ถูกที่สุด
 ISO 22000 ข้อ 5.1 ภาวะผู้นำและความมุ่งมั่น — หลักฐานอยู่ในบันทึกการตัดสินใจทางธุรกิจ
 ISO 22000:2018 ข้อ 8.1 การวางแผนและควบคุมการปฏิบัติงาน — ร่มที่คลุมทั้งหมวด 8
 ISO 22000 ข้อ 5.2 นโยบายความปลอดภัยอาหาร อธิบายและตีความ